

📄文档内容总结
标准输出格式
主要内容:
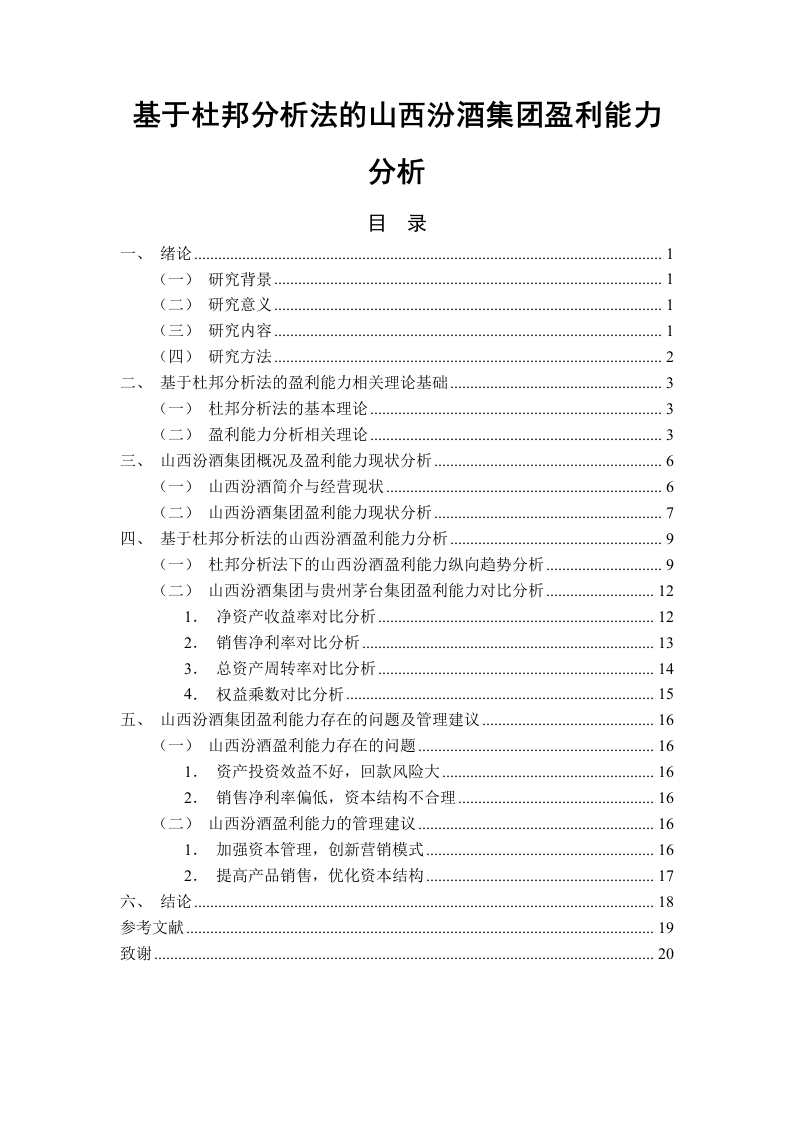
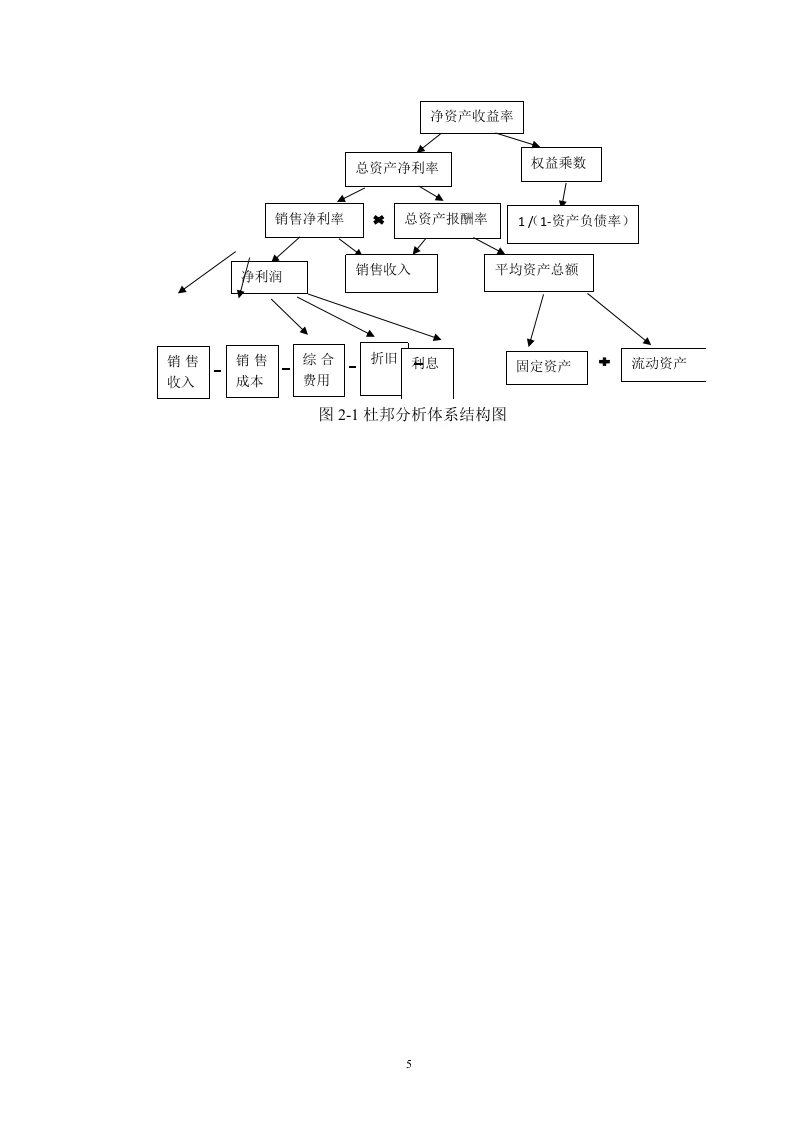
本文基于杜邦分析法对山西汾酒集团的盈利能力进行了深入分析。首先,通过计算净资产收益率(ROE)、总资产收益率(ROA)和权益乘数等关键财务指标,揭示了山西汾酒集团盈利能力的构成要素及其变化趋势。净资产收益率反映了企业利用股东权益创造利润的能力,山西汾酒集团的ROE在近年来保持稳定,显示出其良好的盈利能力。总资产收益率则显示了企业利用全部资产创造利润的能力,山西汾酒集团的ROA也呈现出稳步增长的趋势,表明其资产利用效率较高。权益乘数反映了企业财务杠杆的使用情况,山西汾酒集团的权益乘数相对稳定,说明其在保持财务稳健的同时,也有效利用了财务杠杆。
其次,通过对杜邦分析法的进一步分解,本文分析了山西汾酒集团的销售利润率、资产周转率和财务杠杆对盈利能力的影响。销售利润率反映了企业销售产品或提供服务的盈利能力,山西汾酒集团的销售利润率在行业内处于较高水平,显示出其产品具有较强的市场竞争力。资产周转率则反映了企业资产的使用效率,山西汾酒集团的资产周转率较高,表明其资产使用效率较好。财务杠杆的使用情况对企业的盈利能力有重要影响,山西汾酒集团通过适度的财务杠杆,提高了其盈利能力。
最后,本文总结了山西汾酒集团盈利能力的主要驱动因素,并提出了未来提升盈利能力的建议。山西汾酒集团的盈利能力主要得益于其强大的品牌影响力、稳定的市场份额和有效的成本控制。未来,山西汾酒集团可以通过进一步优化产品结构、提升营销效果和加强成本管理,进一步提升其盈利能力。
文档类型:
行业分析
主要用途:
行业学习资料、方案撰写参考
核心价值:
本文通过杜邦分析法对山西汾酒集团的盈利能力进行了全面分析,提供了详细的财务指标解读和驱动因素分析,为读者提供了多维度的分析视角。此外,本文还提出了具体的提升盈利能力的建议,具有较强的实用性和参考价值。
适用人群:
行业从业者、在校学生
暂无评论内容