

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
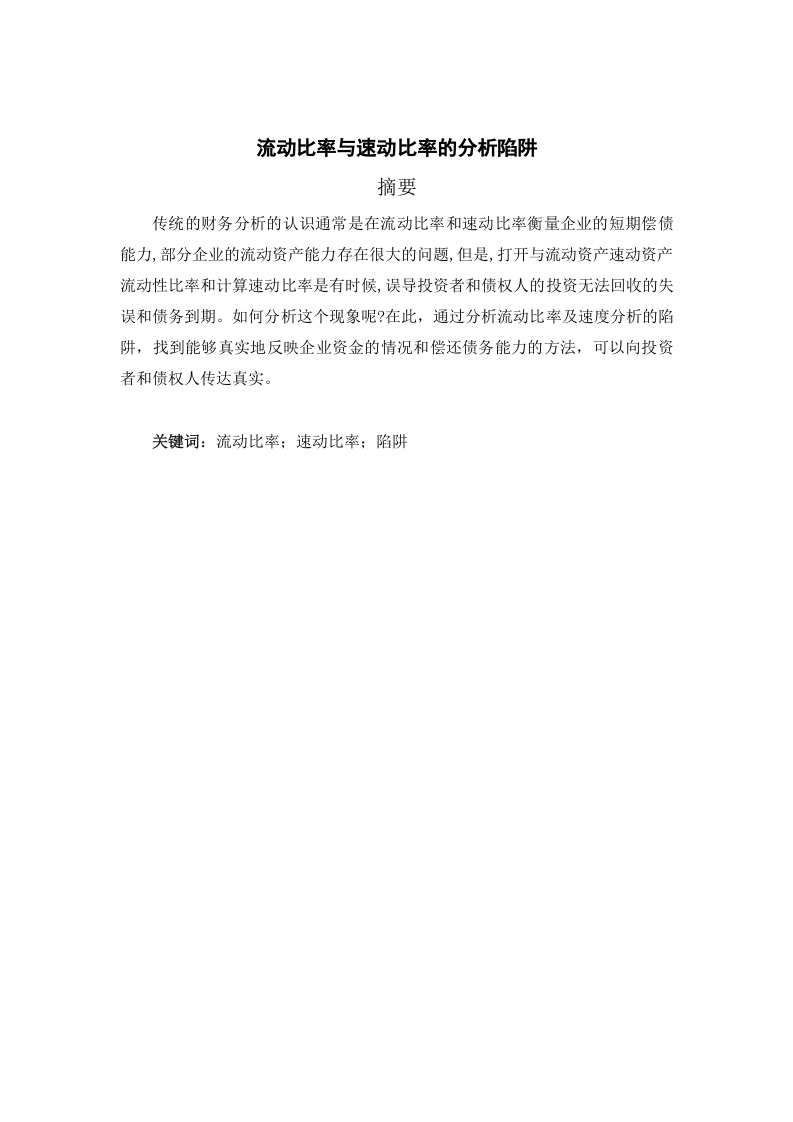
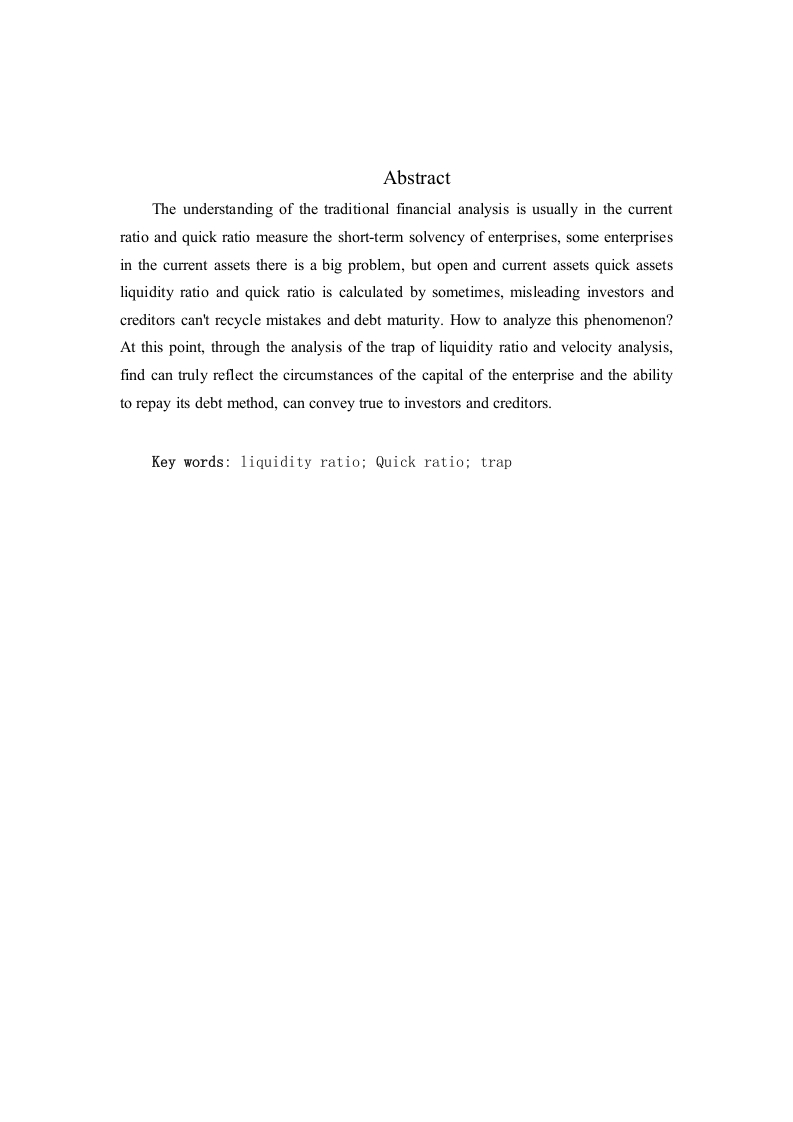
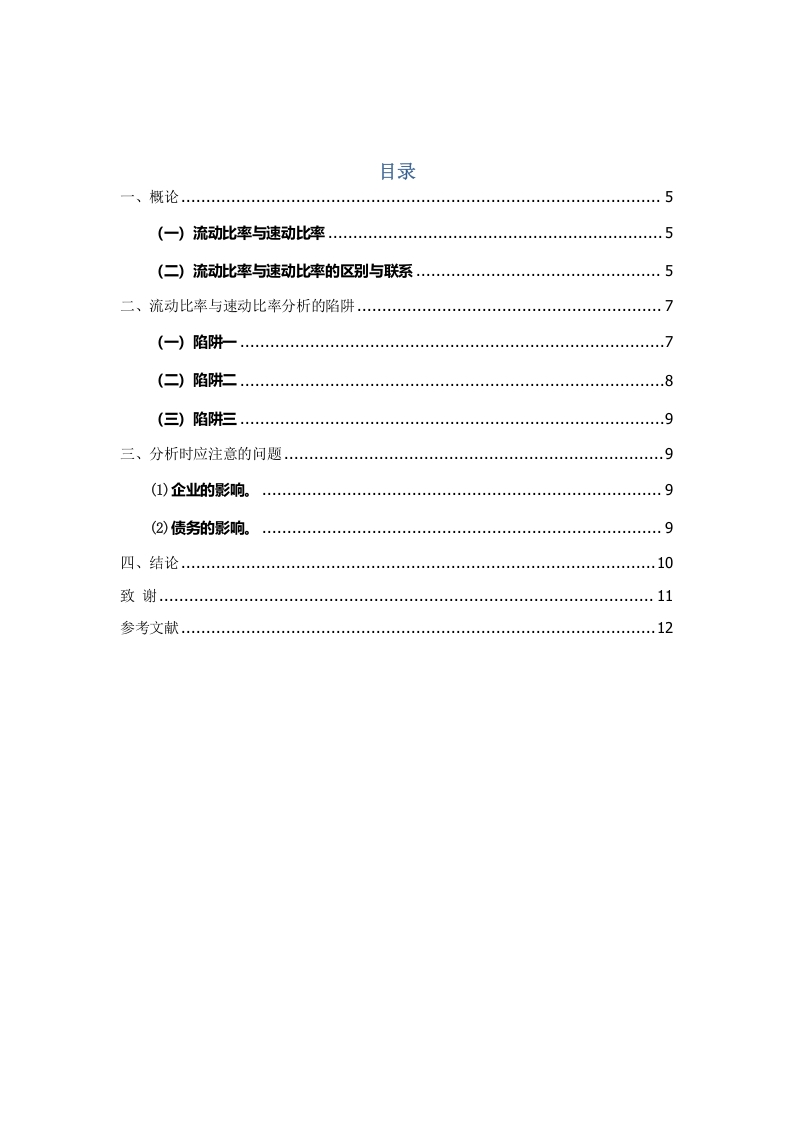
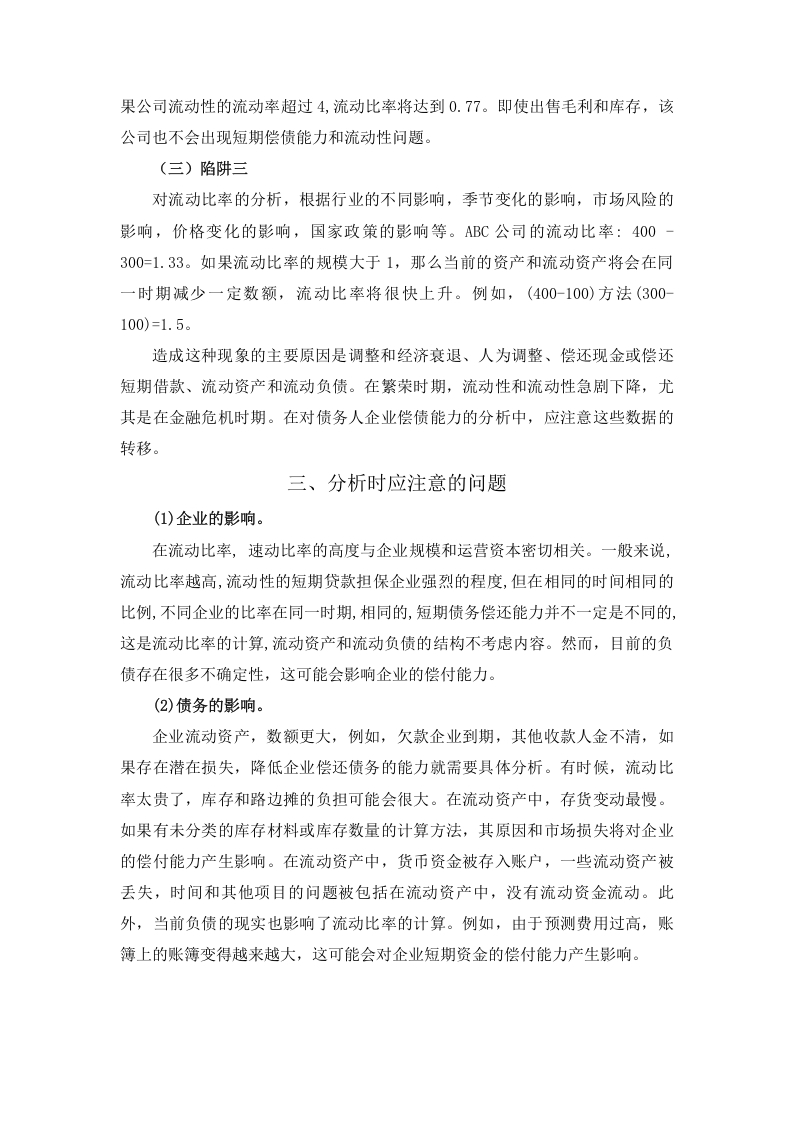
本文详细探讨了流动比率与速动比率在财务分析中的应用及其潜在的分析陷阱。流动比率和速动比率是评估企业短期偿债能力的重要指标,但它们的计算和解读中存在一些常见的误解和陷阱。流动比率计算为流动资产除以流动负债,速动比率则进一步剔除了存货,计算为(流动资产-存货)除以流动负债。这两个比率越高,表明企业短期偿债能力越强。然而,比率过高或过低都可能反映企业经营中的问题。例如,过高的流动比率可能意味着企业资金使用效率低下,而过低的速动比率则可能表明企业面临较大的短期偿债压力。此外,不同行业的标准比率有所不同,因此在比较时需谨慎。文章还指出,比率的波动性也需关注,因为短期内的波动可能掩盖了潜在的财务问题。因此,企业在分析这些比率时应结合其他财务指标和非财务信息,以获得更全面的财务状况评估。
文档类型:
行业分析
主要用途:
站长运营参考、内容创作范文、行业学习资料、方案撰写参考、技能提升教程、问题解决方案参考
核心价值:
本文提供了流动比率与速动比率的全面分析,揭示了这些指标在实际应用中的潜在陷阱,强调了综合分析的重要性,为读者提供了实用的财务分析方法和视角。
适用人群:
网站站长、内容创作者、互联网运营人员、财务分析师、行业从业者、在校学生
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容