

📄文档内容总结
标准输出格式
主要内容:
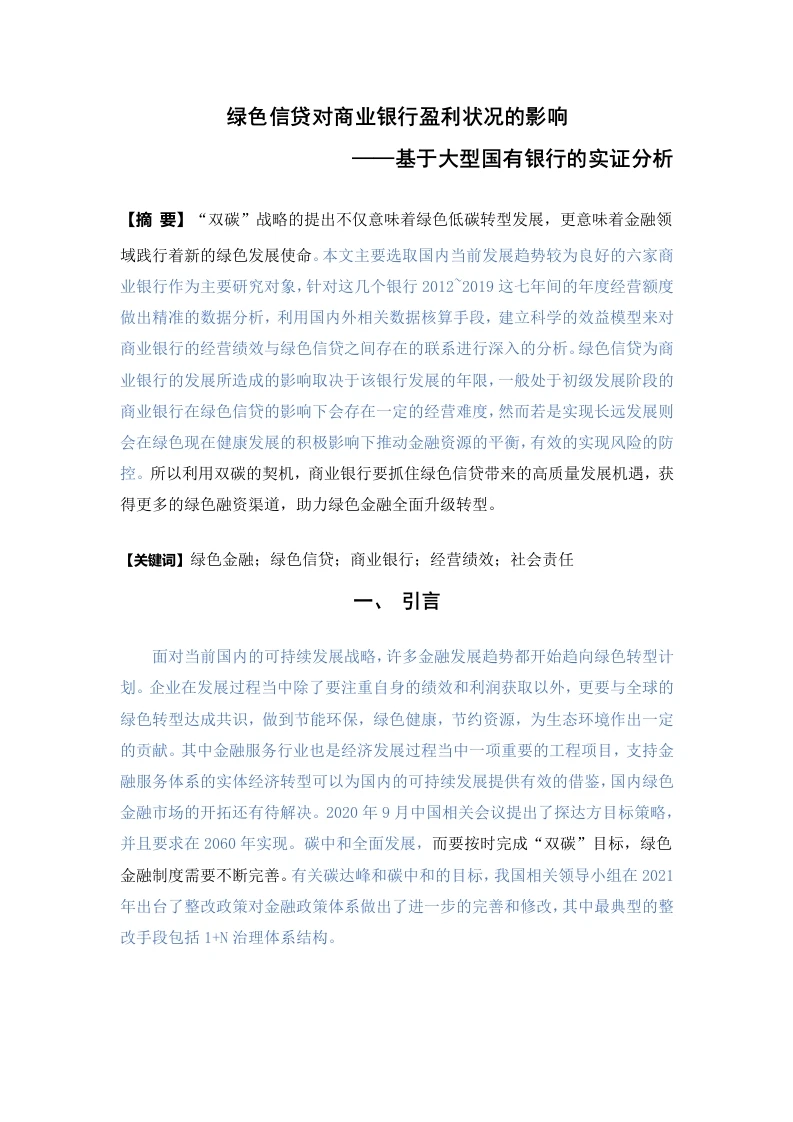
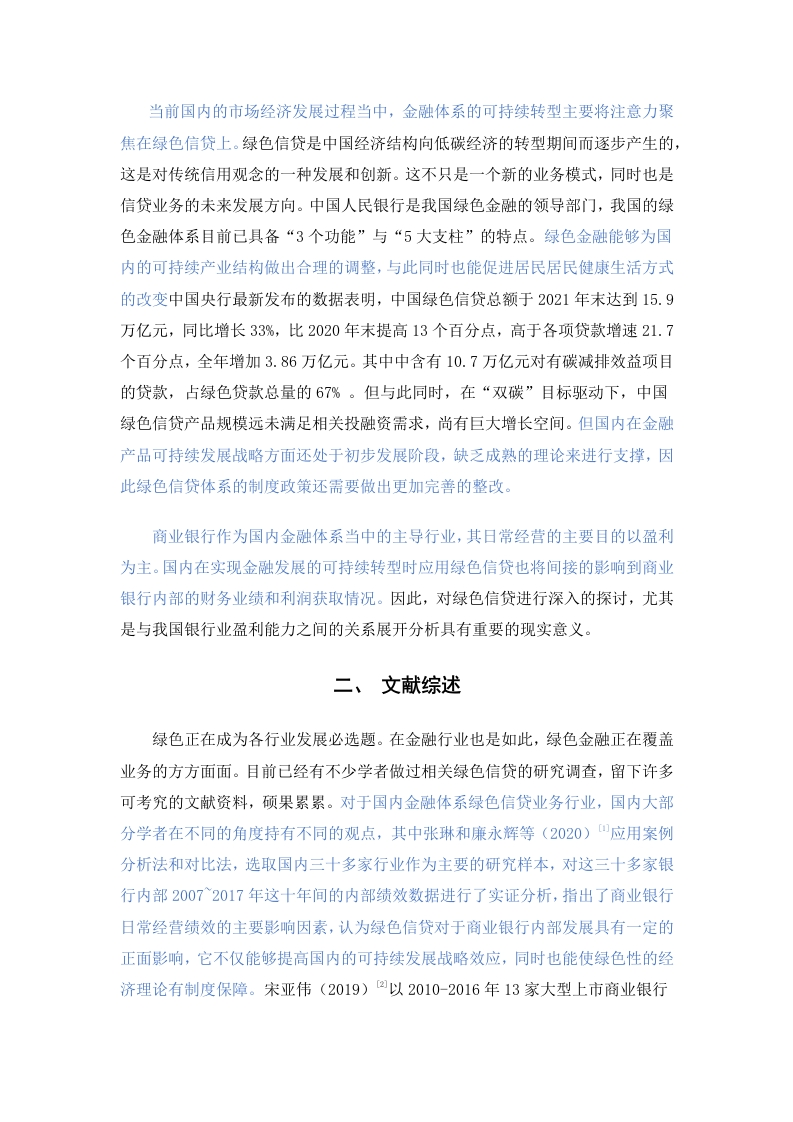
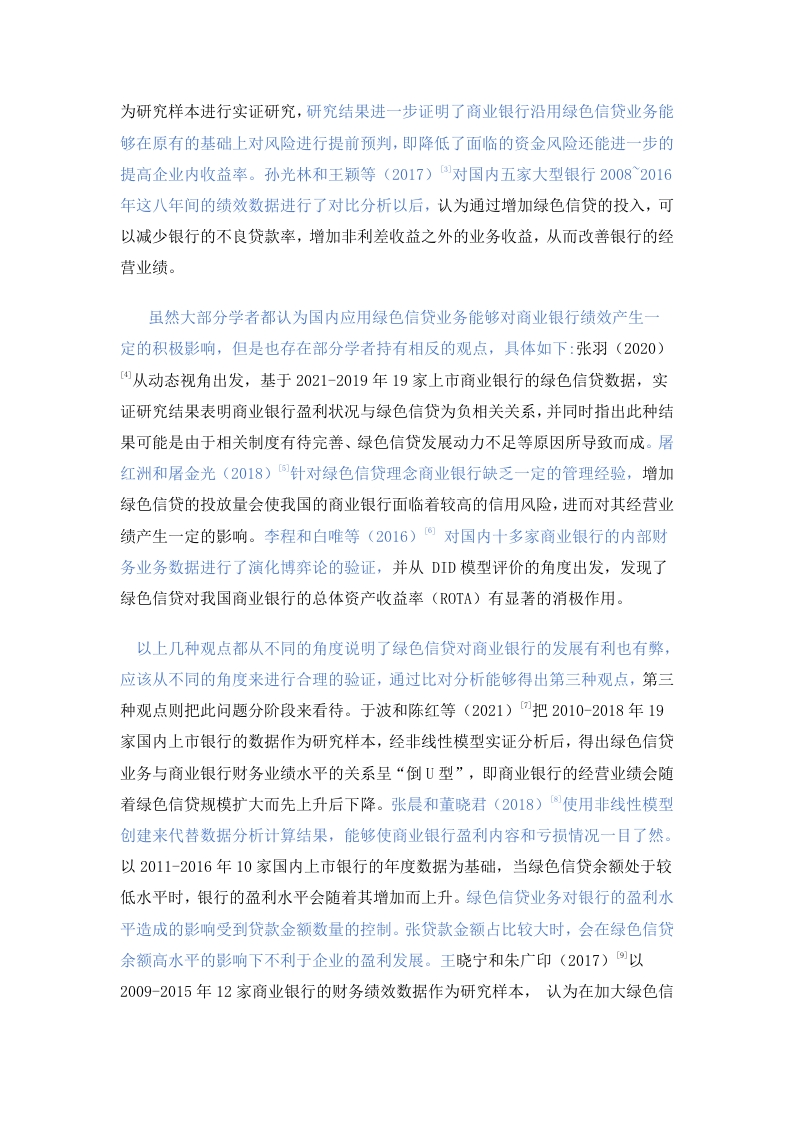
绿色信贷是指商业银行为支持环保、节能、减排等绿色项目而提供的信贷服务。近年来,随着全球对环境保护意识的增强,绿色信贷逐渐成为商业银行的重要业务之一。本文主要探讨绿色信贷对商业银行盈利状况的影响,从政策导向、市场需求、风险控制和盈利模式四个方面进行分析。
首先,政策导向方面,政府通过制定一系列绿色信贷政策,鼓励商业银行加大对绿色项目的资金支持。这些政策不仅为商业银行提供了政策支持,还通过财政补贴、税收优惠等方式降低了绿色信贷的风险和成本,从而增加了商业银行开展绿色信贷的积极性。
其次,市场需求方面,随着消费者环保意识的提高,绿色产品和服务的需求日益增长。商业银行通过提供绿色信贷,可以满足市场需求,增加客户黏性,进而提升盈利水平。此外,绿色信贷项目通常具有较低的违约风险,这也有助于提高商业银行的资产质量,从而增加盈利。
再次,风险控制方面,商业银行在开展绿色信贷业务时,需要对项目进行严格的环境和社会风险评估。这不仅有助于降低信贷风险,还可以提高商业银行的社会形象,吸引更多关注可持续发展的客户。同时,通过绿色信贷业务,商业银行可以积累丰富的环境和社会风险管理经验,提高整体风险管理能力,从而提升盈利水平。
最后,盈利模式方面,商业银行可以通过提供绿色信贷服务,获得政府补贴、税收优惠等政策支持,降低信贷成本,提高盈利空间。此外,商业银行还可以通过提供绿色金融产品和服务,如绿色债券、绿色基金等,实现多元化盈利。同时,绿色信贷项目的成功实施,还可以带动相关产业链的发展,为商业银行创造更多的商业机会,从而提升盈利水平。
文档类型:
行业分析
主要用途:
行业学习资料、政策解读
核心价值:
本文通过对绿色信贷对商业银行盈利状况影响的深入分析,为商业银行提供了全面的参考,帮助其更好地理解和把握绿色信贷业务的发展趋势,从而制定更加科学合理的业务策略,提升盈利水平。
适用人群:
商业银行从业者、金融行业从业者、政策研究者
暂无评论内容