
⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
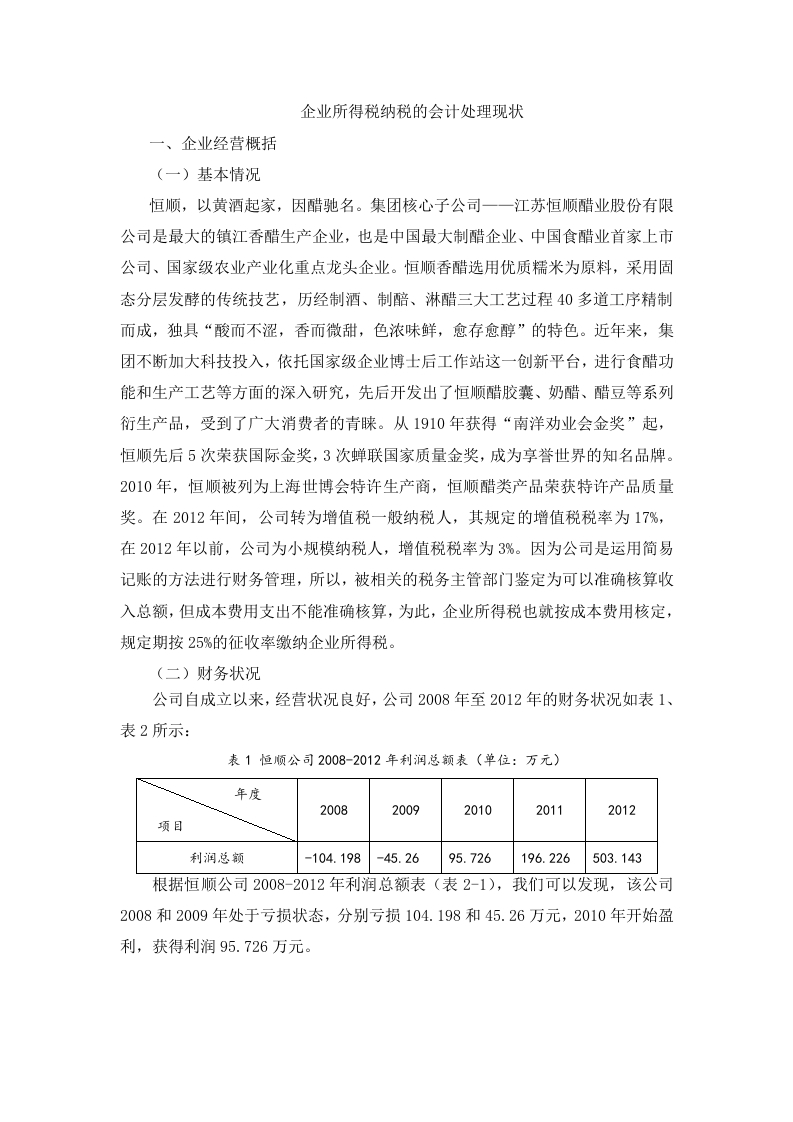
企业所得税纳税的会计处理现状主要涉及税法规定下的会计核算方法及其应用。首先,企业所得税的会计处理需遵循《企业会计准则》和《中华人民共和国企业所得税法》的相关规定。其次,企业在进行所得税费用确认时,应区分应纳税所得额和暂时性差异,采用资产负债表债务法进行核算。此外,对于研发费用、固定资产折旧等特定项目,企业可以享受税收优惠政策,需正确识别并准确核算。最后,企业应定期进行税务自查,确保会计处理符合税法要求,避免税务风险。
文档类型:
行业分析
主要用途:
该文档可作为企业财务管理人员、税务人员以及相关专业人士进行企业所得税会计处理的参考,帮助他们了解当前的处理现状和方法,从而提高企业的税务合规性和管理水平。
核心价值:
文档提供了企业所得税会计处理的具体方法和注意事项,包括应纳税所得额的确认、暂时性差异的核算、税收优惠政策的应用以及税务自查的重要性,具有较强的实用性和指导意义。
适用人群:
企业财务管理人员、税务人员、会计师、财务顾问、企业负责人等。
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容