

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
主要内容:
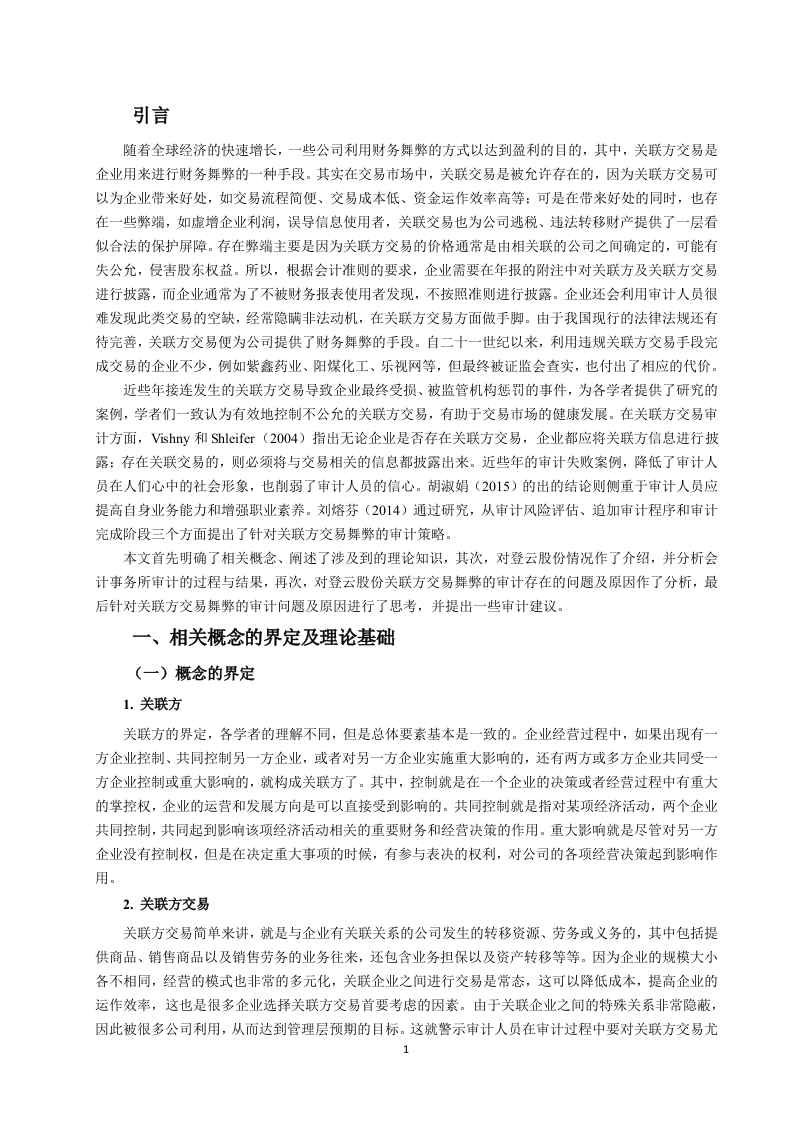
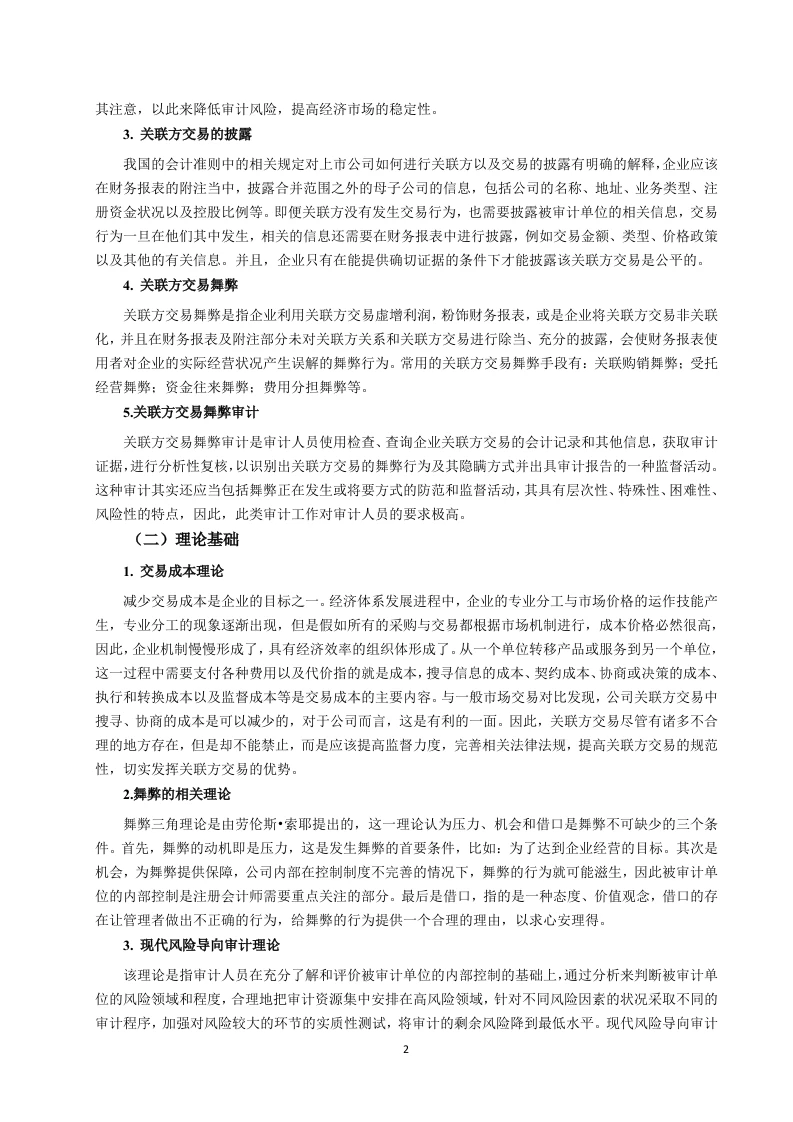
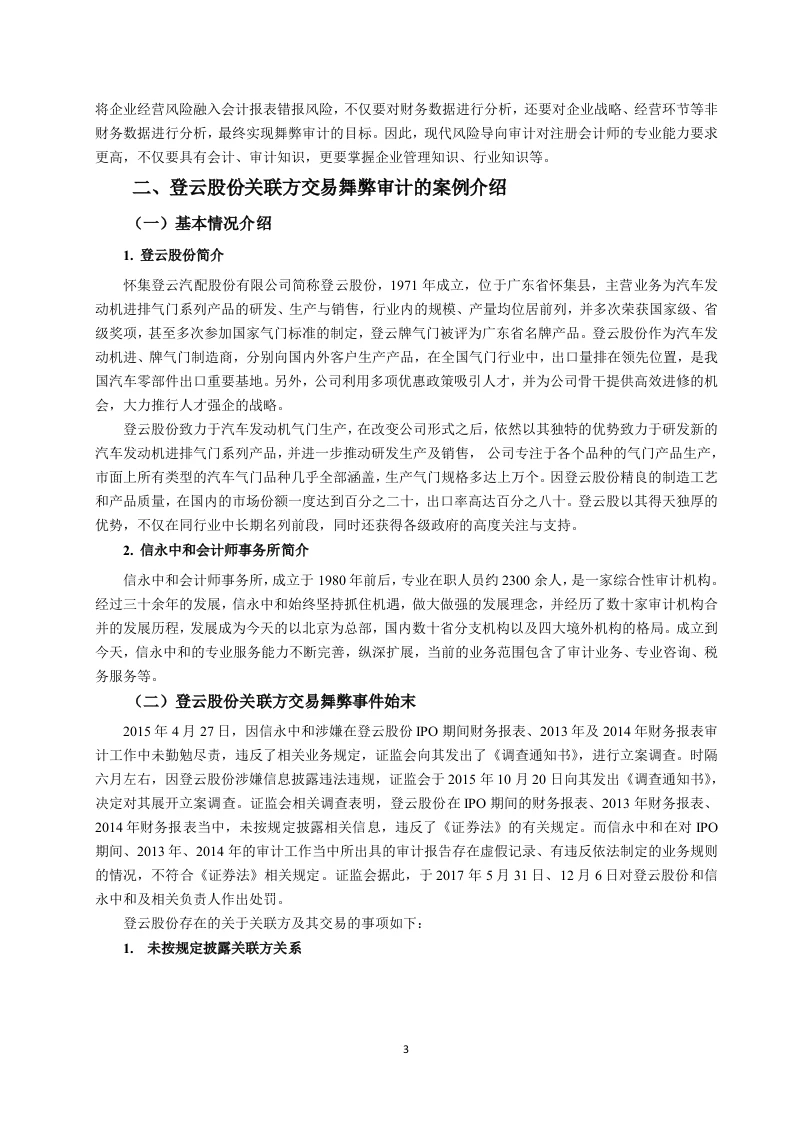
本文探讨了登云股份关联方交易舞弊审计中存在的问题,并提出了相应的对策。首先,文章指出在关联方交易审计中,存在审计人员独立性不足、审计程序不规范、审计证据收集不充分等问题。其次,文章强调了加强审计人员专业培训、完善审计流程、强化内部控制的重要性。此外,文章还提出了一些具体措施,如建立独立的审计团队、采用信息技术辅助审计、加强与外部审计机构的合作等,以提高审计质量,防范舞弊风险。
文档类型:
行业分析
主要用途:
站长运营参考、内容创作范文、行业学习资料、方案撰写参考、技能提升教程、问题解决方案参考
核心价值:
本文深入分析了登云股份关联方交易舞弊审计中存在的问题,并提供了具体有效的对策建议,对于提高审计质量、防范舞弊风险具有重要参考价值。文章不仅提供了理论分析,还结合实际案例,具有较强的实用性和可操作性。
适用人群:
网站站长、内容创作者、互联网运营人员、技术开发者、行业从业者、审计人员、在校学生等
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容