

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
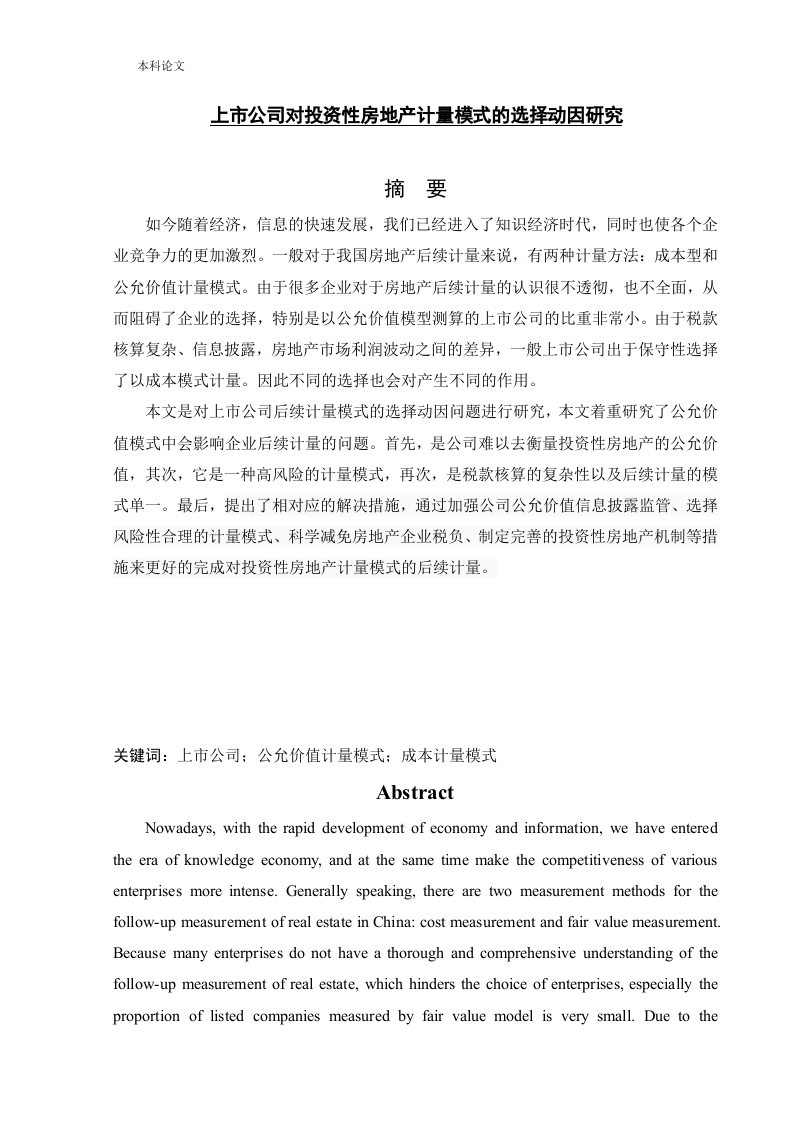
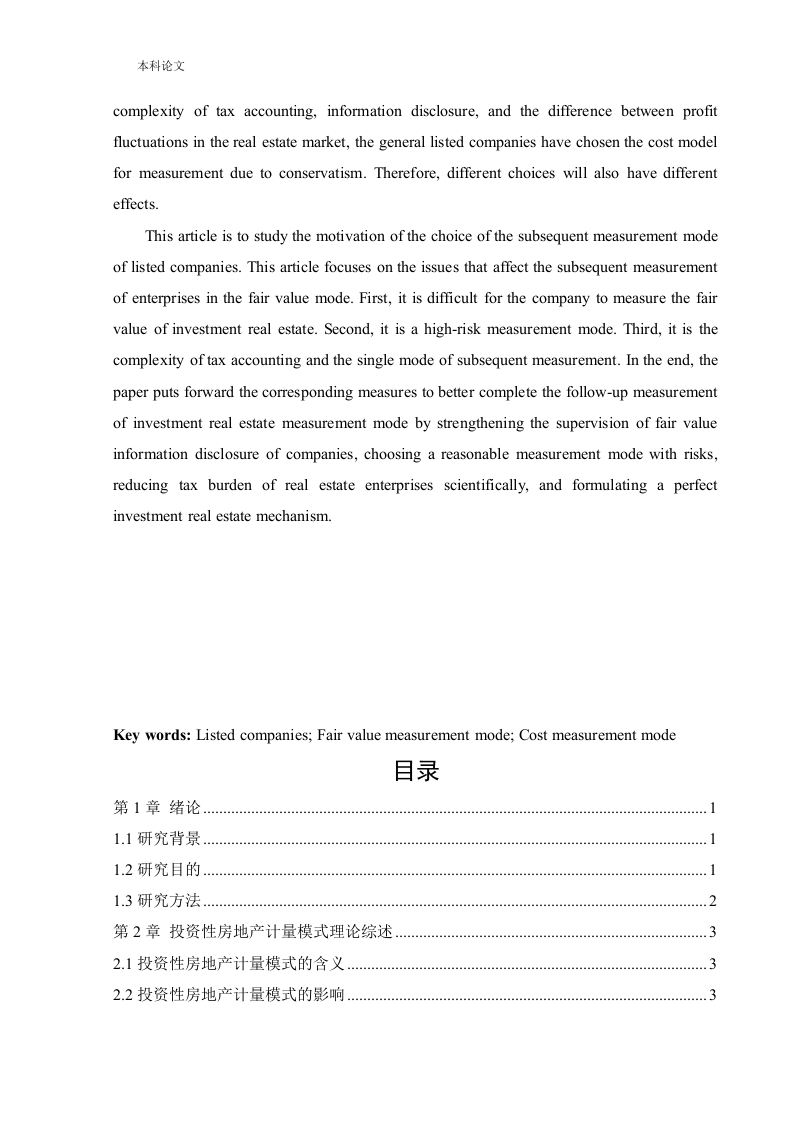
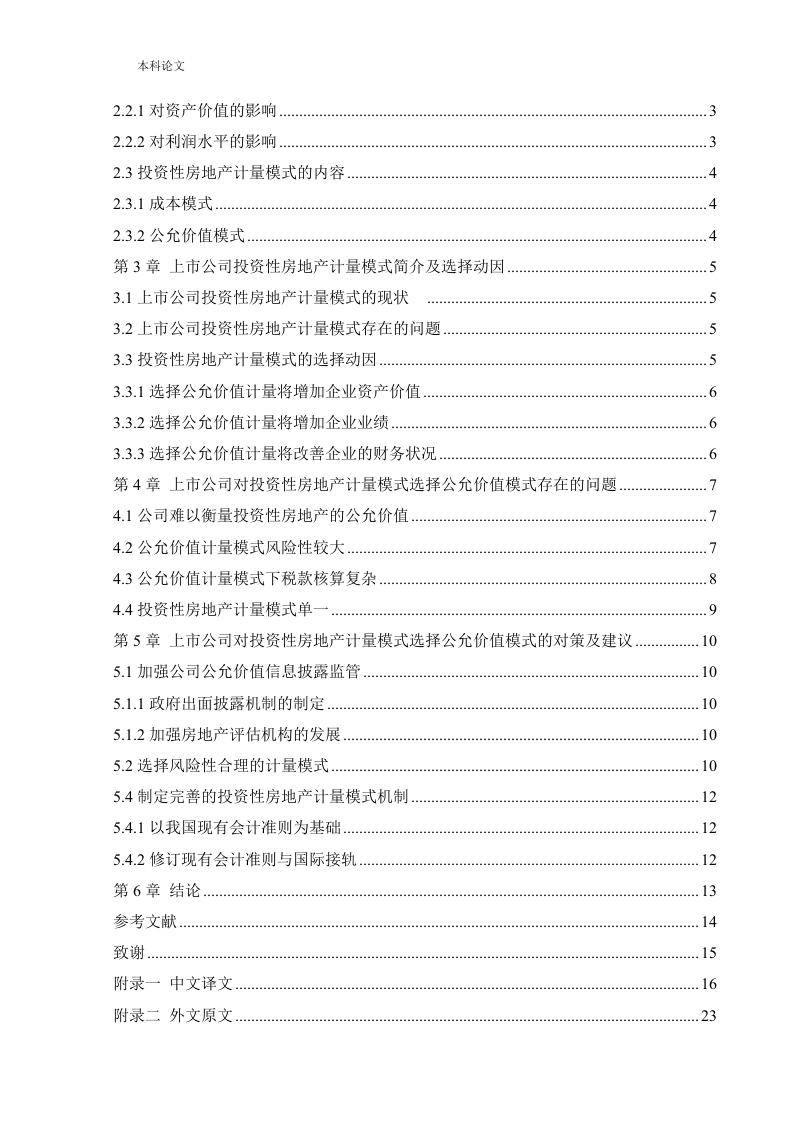
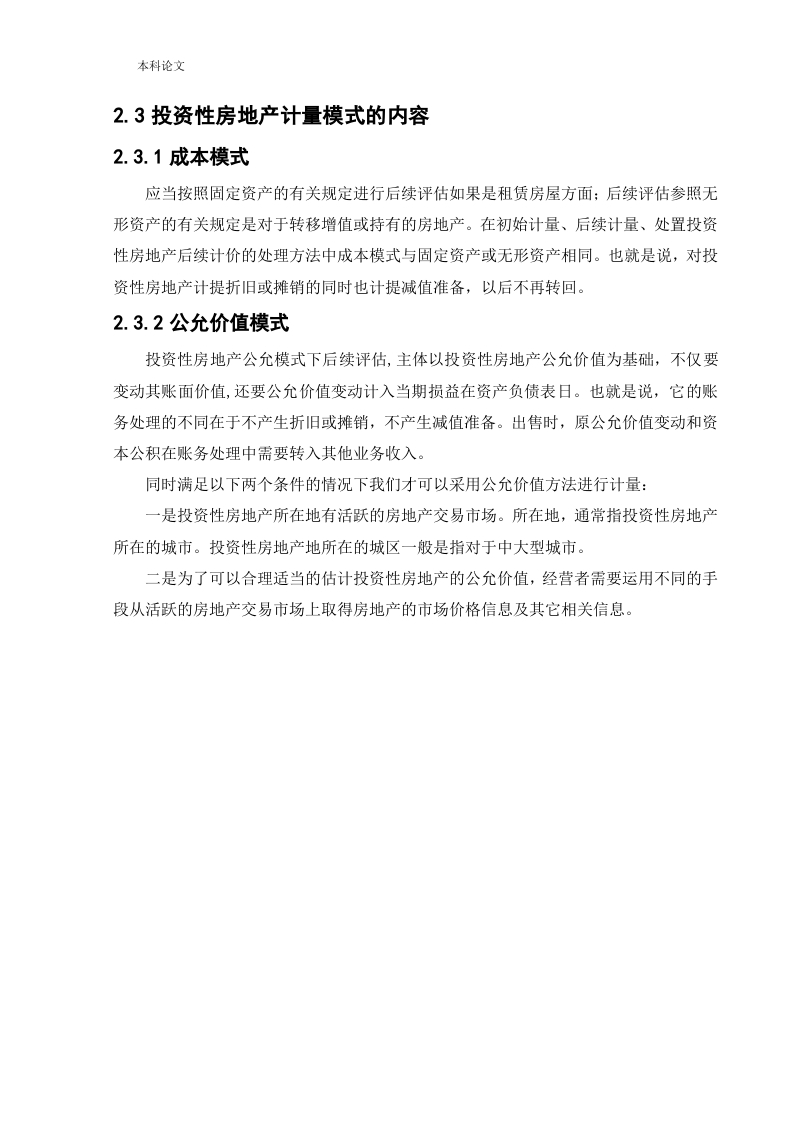
本文探讨了上市公司在选择投资性房地产计量模式时的主要动因。研究指出,上市公司通常基于财务报告的透明度、税收优惠、市场价值变动以及长期租赁合同的稳定性等因素来选择计量模式。具体而言,成本模式和公允价值模式是两种主要的计量方式。成本模式下,投资性房地产的账面价值主要反映其原始成本减去累计折旧和减值损失;而公允价值模式则根据市场价值进行调整,更能反映资产的当前市场价值。研究发现,上市公司倾向于选择公允价值模式,尤其是在市场环境较为稳定、资产流动性较高的情况下,因为这有助于提高财务报表的透明度和相关性。然而,公允价值模式也存在一定的风险,如市场波动可能导致资产价值大幅波动,影响财务报表的稳定性和可靠性。因此,上市公司在选择计量模式时需要综合考虑多种因素,以确保财务报告的真实性和可靠性。
文档类型:
行业分析
主要用途:
行业学习资料、方案撰写参考
核心价值:
本文提供了关于上市公司选择投资性房地产计量模式的深入分析,帮助读者理解不同计量模式的优缺点及其适用场景,为相关决策提供了理论依据和实证支持。
适用人群:
行业从业者、在校学生
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容