

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
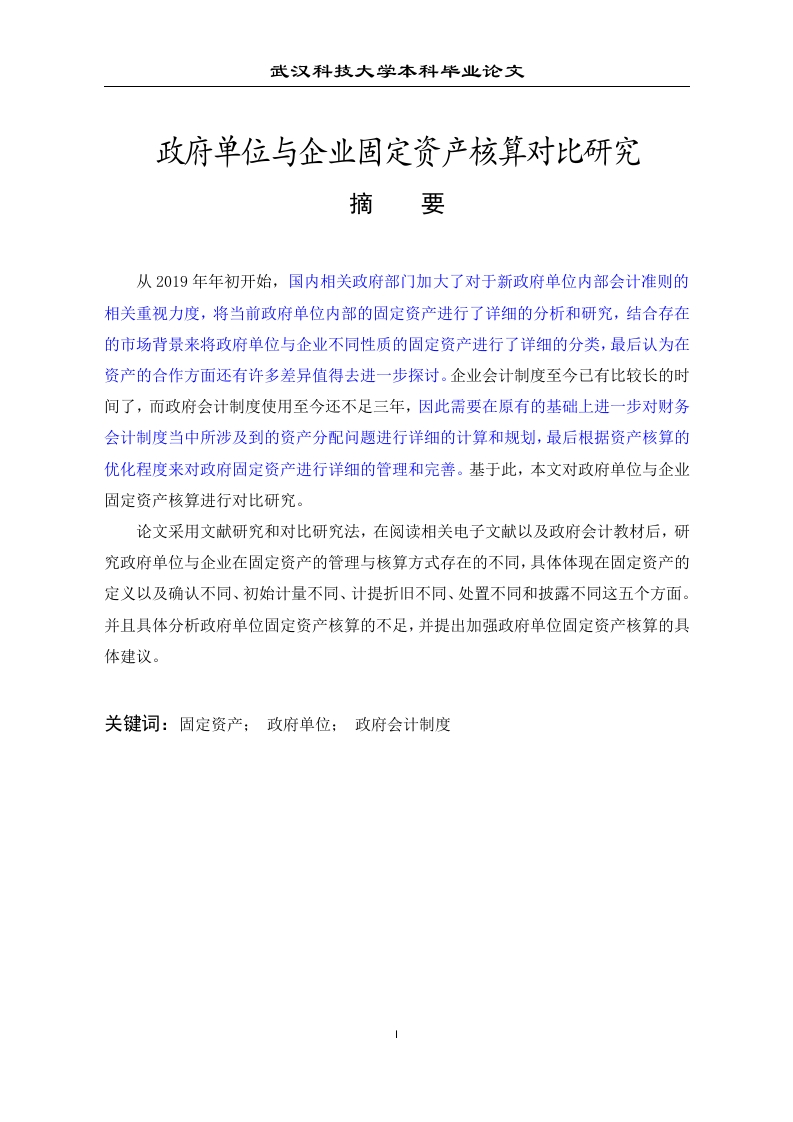
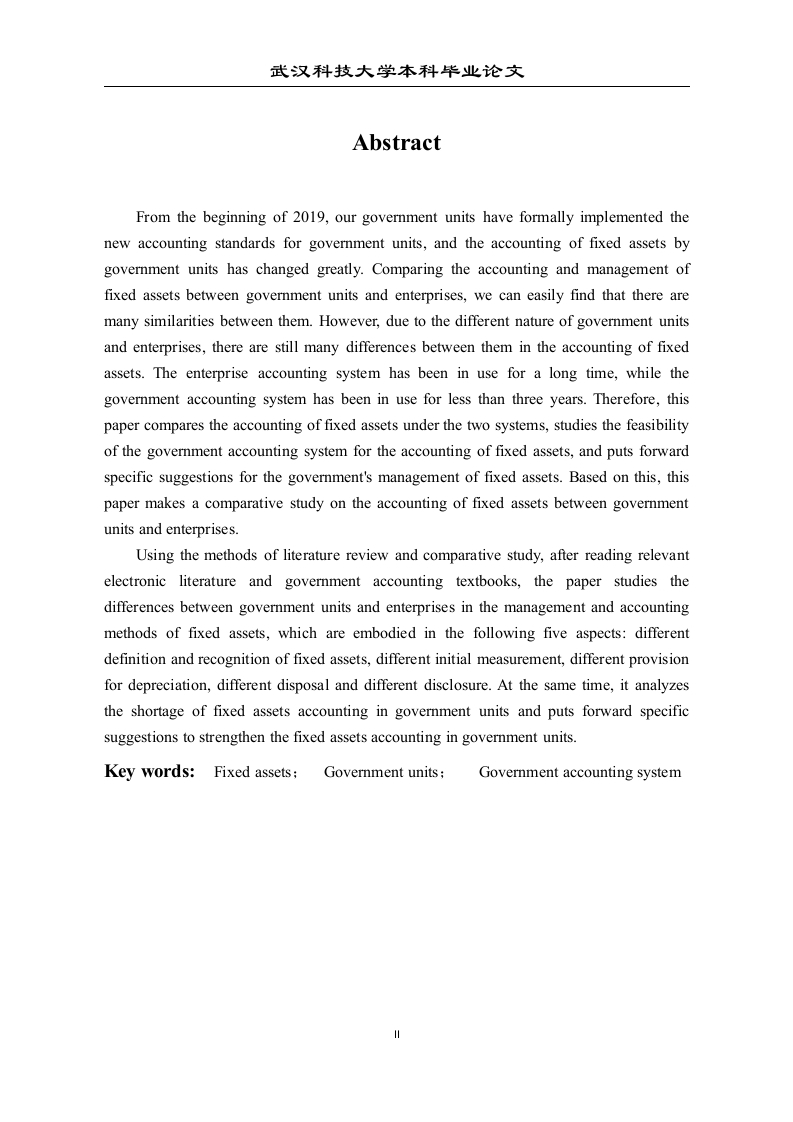
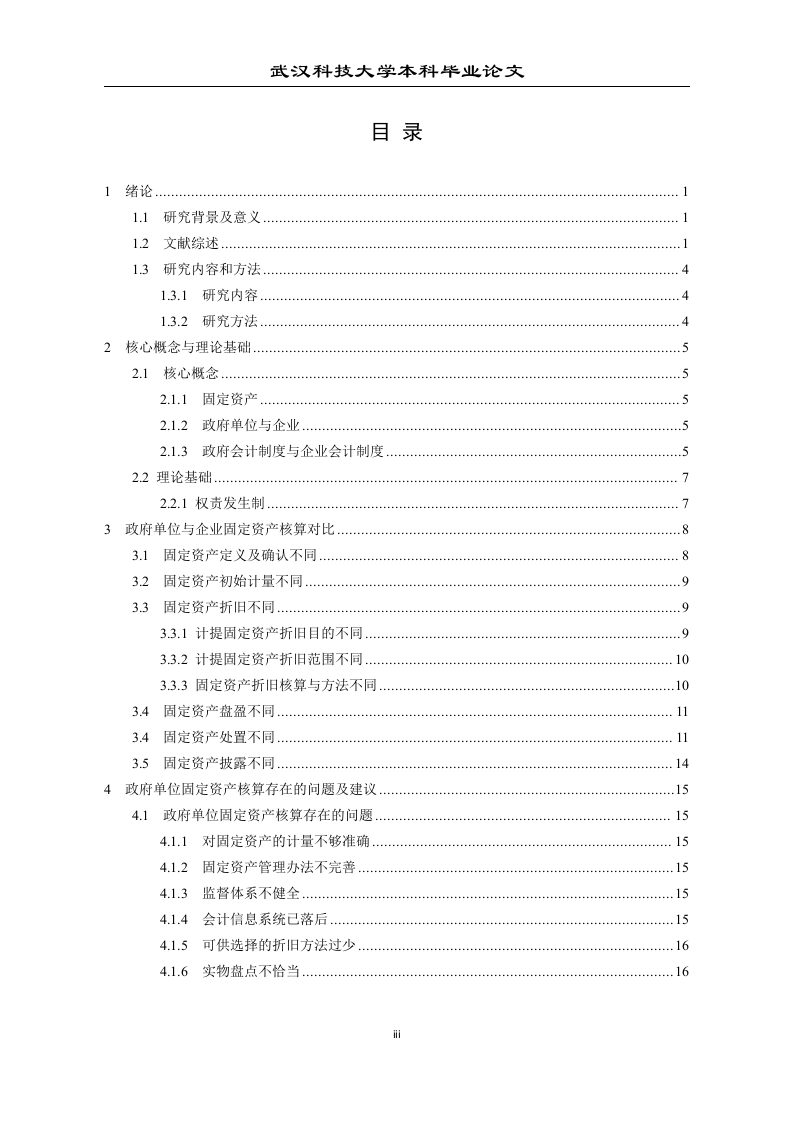
本文深入探讨了政府单位与企业固定资产核算的异同点,从核算范围、核算方法、账务处理、资产折旧、资产减值、内部控制等方面进行了对比分析。首先,政府单位的固定资产核算范围通常包括土地、房屋、车辆、办公设备等,而企业的固定资产核算范围则更为广泛,包括生产用设备、办公用设备、运输设备等。其次,在核算方法上,政府单位多采用权责发生制,而企业则根据行业特性采用不同的核算方法,如制造业多采用历史成本法,服务业多采用公允价值法。此外,政府单位的固定资产账务处理相对简单,主要涉及购入、折旧、处置等环节,而企业则需考虑更多的账务处理细节,如长期待摊费用、固定资产改良等。在资产折旧方面,政府单位多采用直线法,而企业可根据实际情况选择不同的折旧方法,如加速折旧法。资产减值方面,政府单位通常不计提资产减值准备,而企业需根据资产的可回收金额与账面价值的差额计提减值准备。内部控制方面,政府单位的固定资产内部控制较为严格,企业则根据自身情况制定相应的内部控制措施。
文档类型:
行业分析
主要用途:
该文档可作为行业从业者、企业管理人员及政府单位工作人员进行固定资产核算时的参考材料,帮助其了解不同核算主体的差异,从而优化自身的固定资产核算流程。
核心价值:
本文通过对比分析政府单位与企业固定资产核算的异同点,为企业和政府单位提供了有价值的参考信息,有助于提高固定资产核算的准确性和规范性。
适用人群:
政府单位工作人员、企业管理人员、财务人员、审计人员、会计人员等。
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容