

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
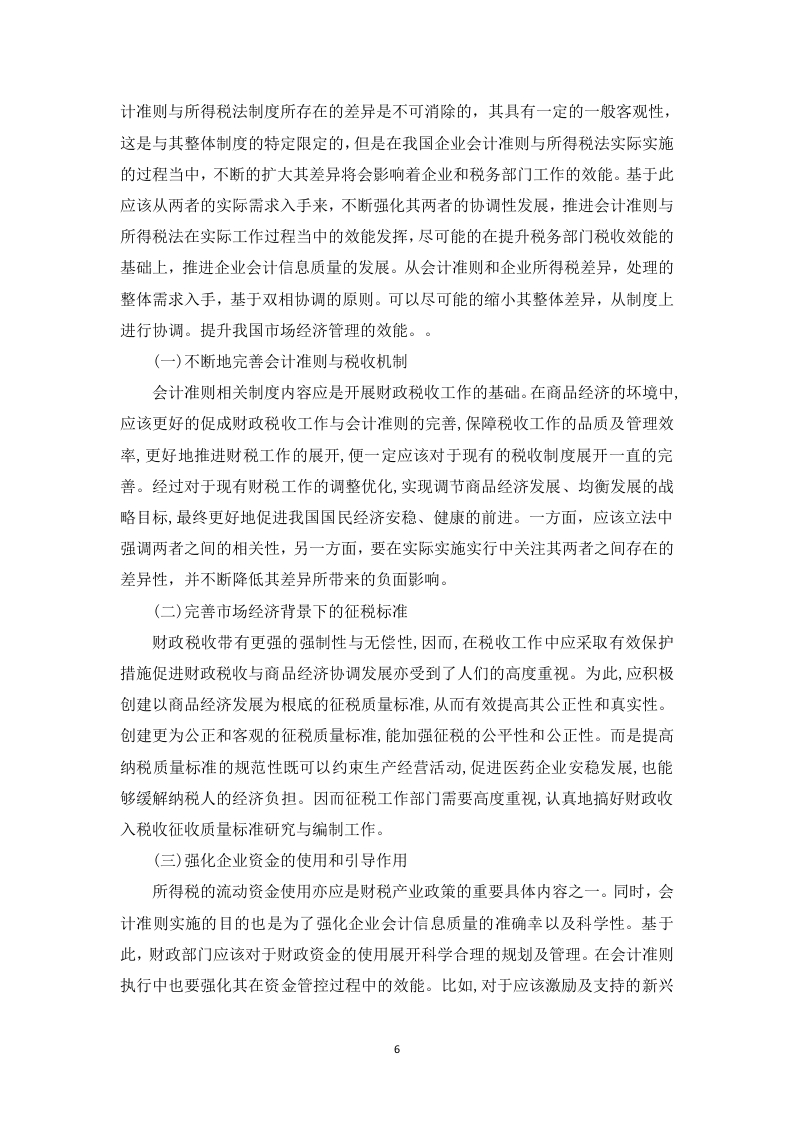
本文探讨了我国会计准则与所得税法之间的差异及其处理方法。首先,会计准则主要关注财务报表的编制和披露,强调财务信息的真实性和完整性,而所得税法则侧重于企业应纳税所得额的计算,关注的是利润分配和税收负担。其次,会计准则要求按照权责发生制原则确认收入和费用,而所得税法则采用应税所得原则,两者在收入确认、成本费用扣除等方面存在差异。此外,会计准则允许使用多种会计估计方法,而所得税法则规定了严格的扣除标准和限制条件。针对这些差异,企业在实际操作中需要采取相应的调整措施,如进行纳税调整、合理选择会计政策等,以确保财务报表的准确性和税务合规性。
文档类型:
行业分析
主要用途:
行业学习资料、方案撰写参考
核心价值:
本文深入分析了会计准则与所得税法之间的差异及其处理方法,为企业提供了具体的调整建议,有助于提高财务报表的准确性和税务合规性。
适用人群:
会计从业者、税务顾问、企业财务管理人员、在校财务管理专业学生
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容