
⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
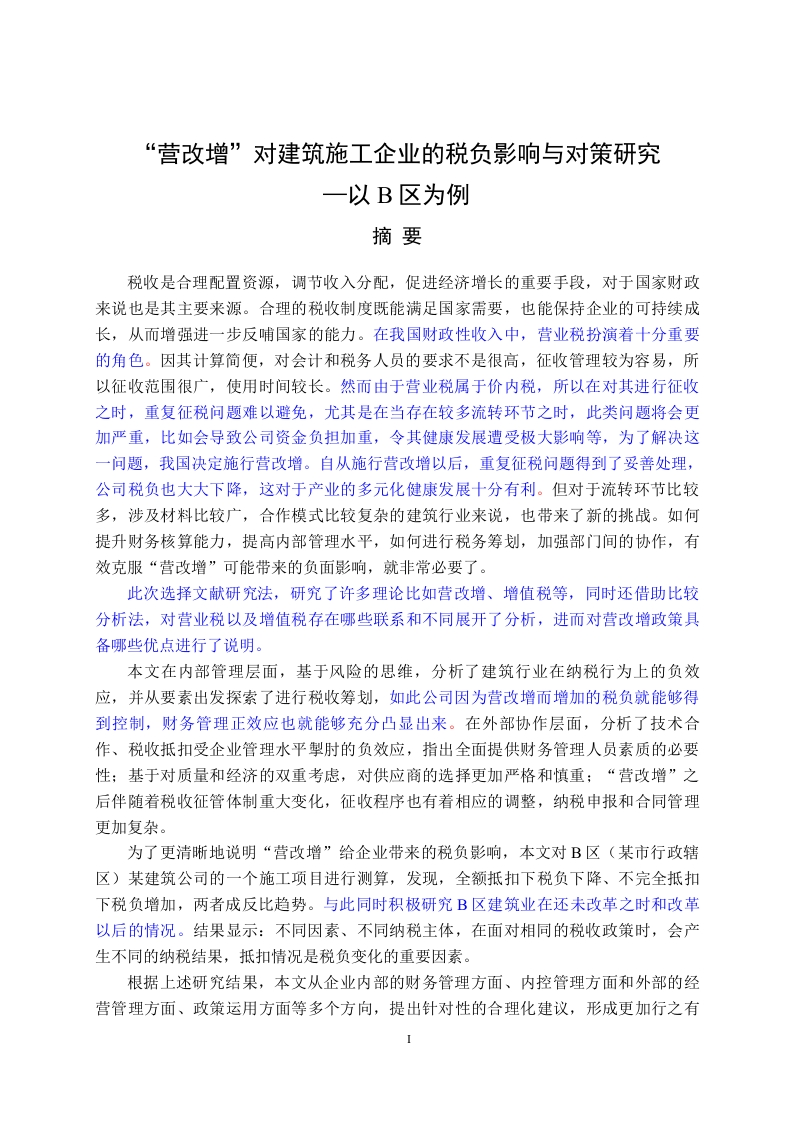
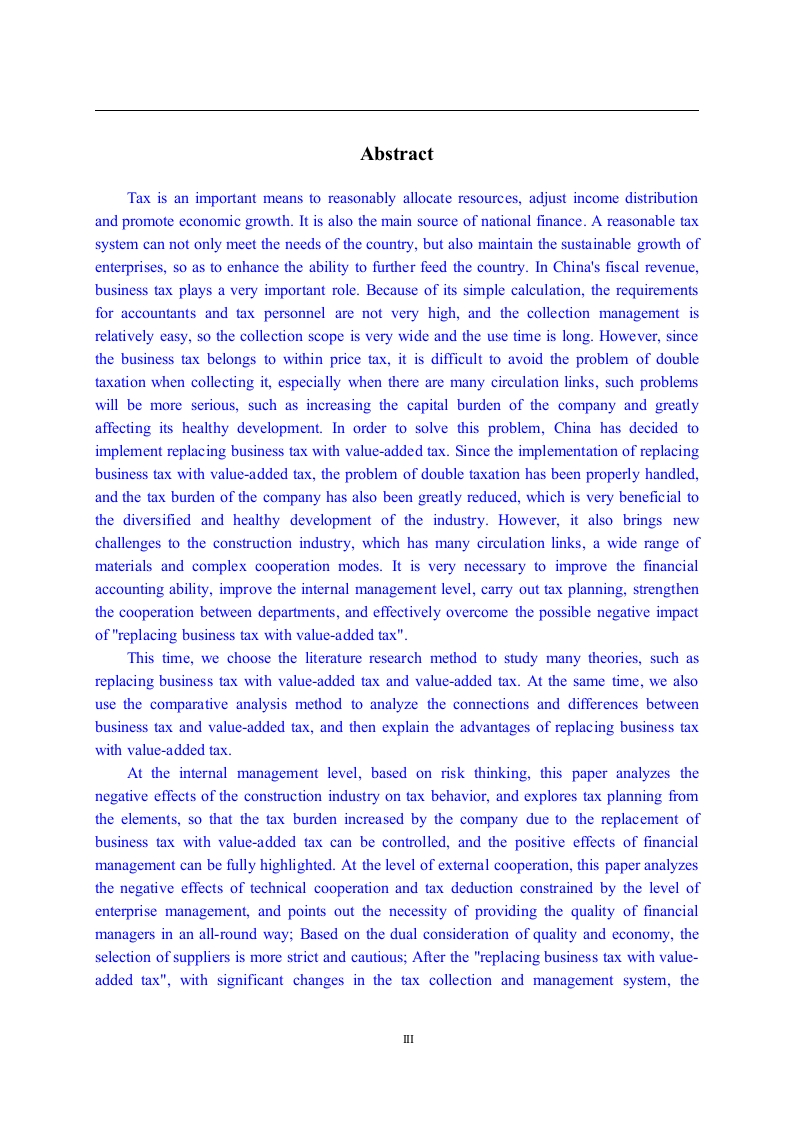
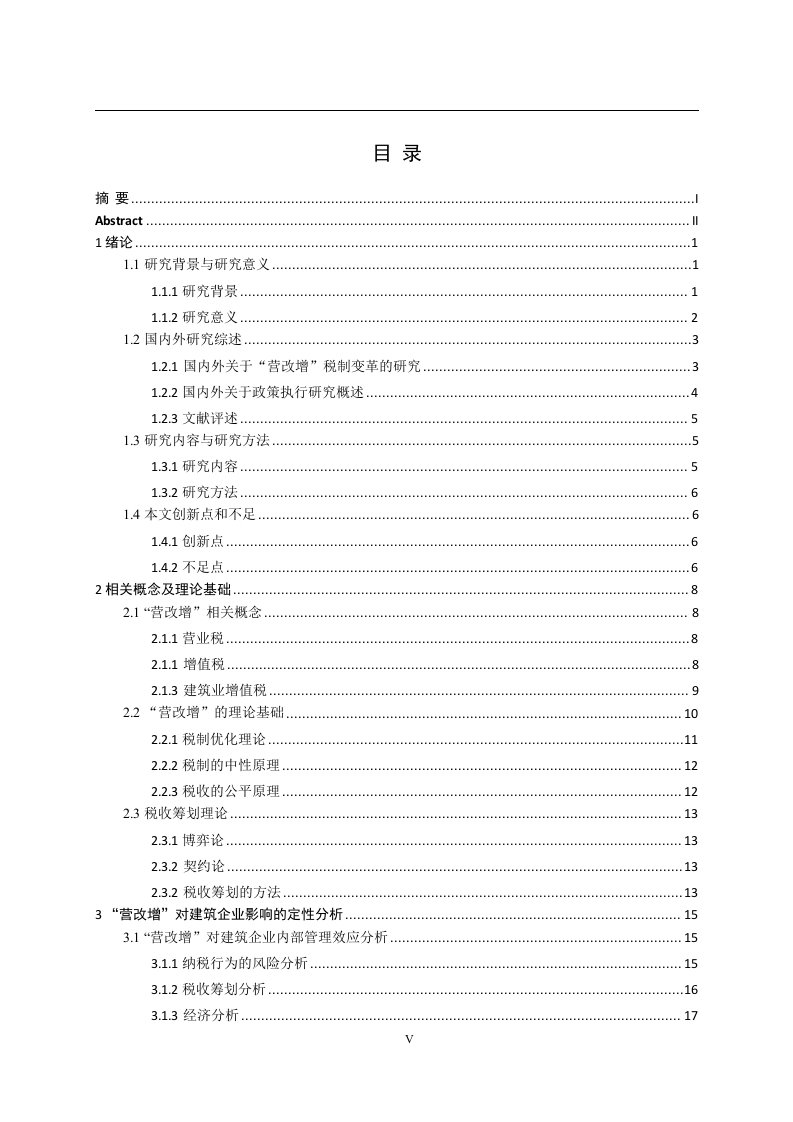
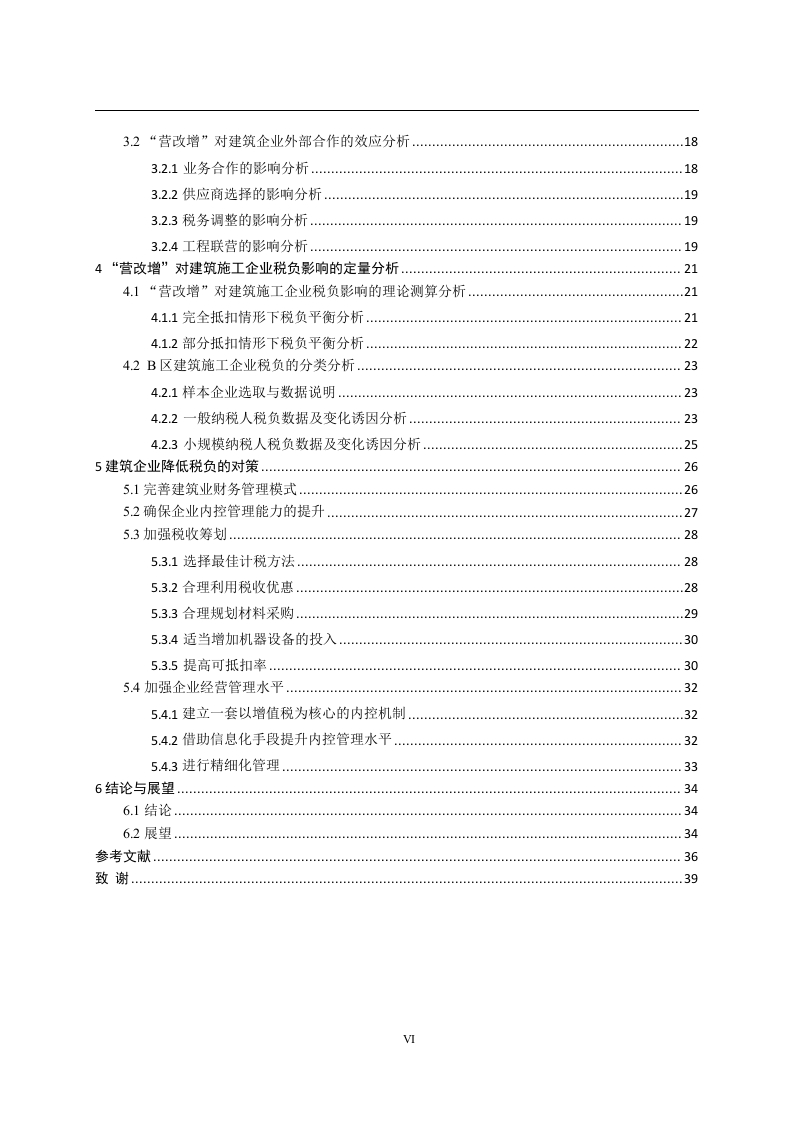
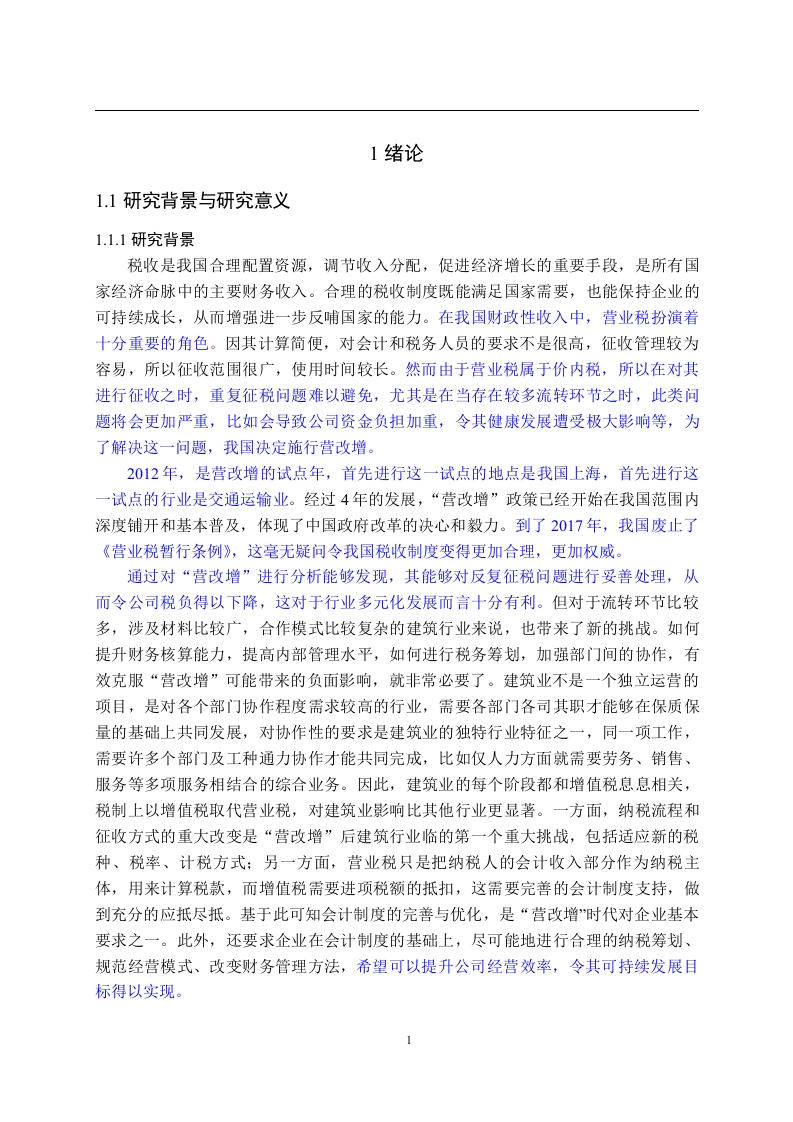
本文以B区建筑施工企业为研究对象,探讨了“营改增”政策对其税负的影响,并提出了相应的对策建议。首先,研究指出,“营改增”政策实施后,建筑施工企业的税负有所增加,主要原因是增值税进项税额抵扣范围有限,导致企业税负增加。其次,研究通过案例分析,发现B区建筑施工企业在“营改增”政策实施后,税负增加幅度较大,部分企业甚至面临亏损风险。针对这一问题,本文提出了以下对策:一是加强财务管理,合理规划进项税额抵扣;二是优化业务流程,提高增值税进项税额的抵扣率;三是加强与税务机关的沟通,及时了解政策动态,合理规划税务策略;四是引入专业税务咨询机构,提供专业的税务咨询服务,帮助企业降低税负。
文档类型:
行业分析
主要用途:
行业学习资料、方案撰写参考
核心价值:
本文通过对B区建筑施工企业“营改增”政策实施后的税负影响进行深入分析,为企业提供了切实可行的对策建议,具有较高的参考价值。具体而言,本文提供了详细的案例分析,有助于企业了解“营改增”政策对企业税负的具体影响;提出了具体的对策建议,帮助企业降低税负,提高经济效益;提供了与税务机关沟通的策略,帮助企业更好地应对政策变化。
适用人群:
建筑施工企业管理人员、财务人员、税务顾问、政策研究者、行业分析师等
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容