

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
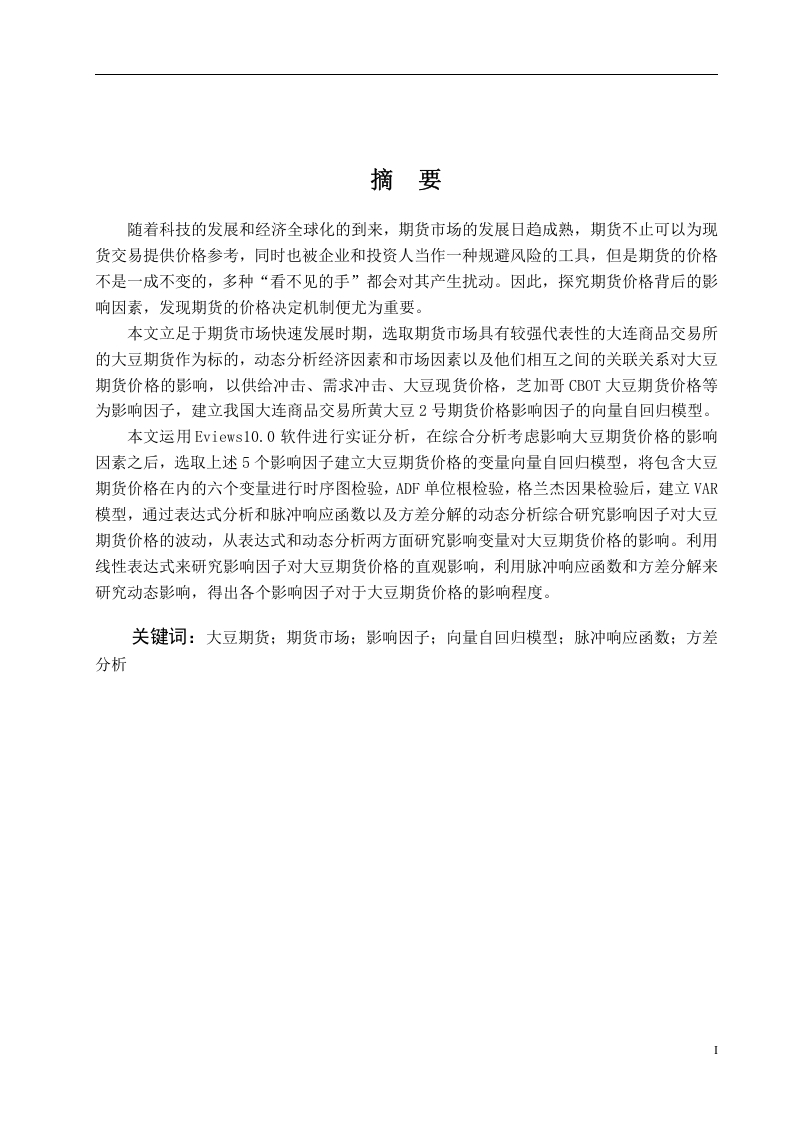
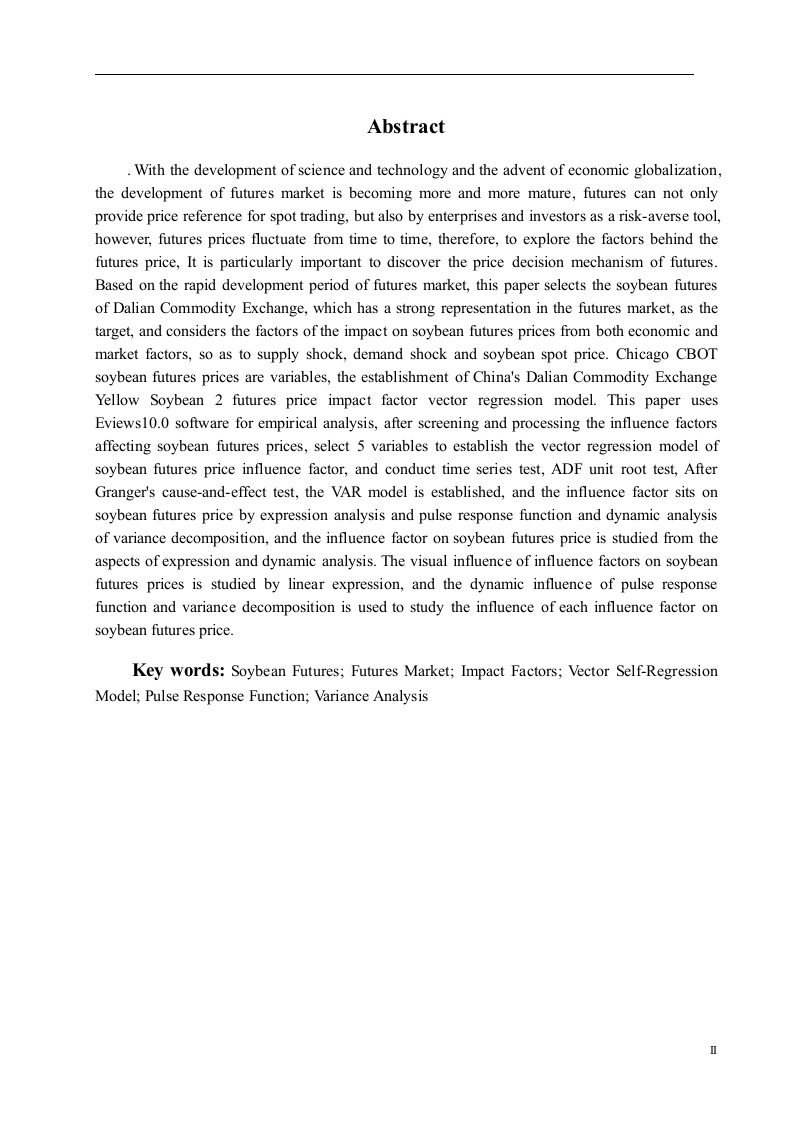
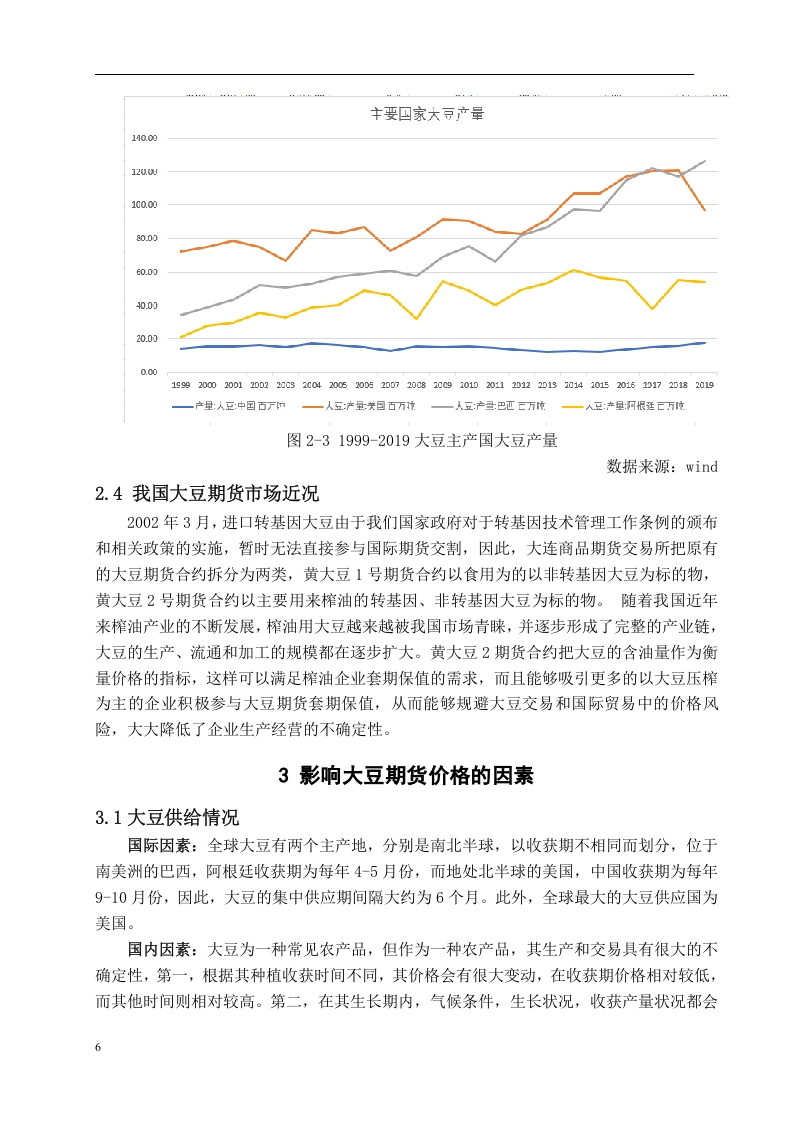
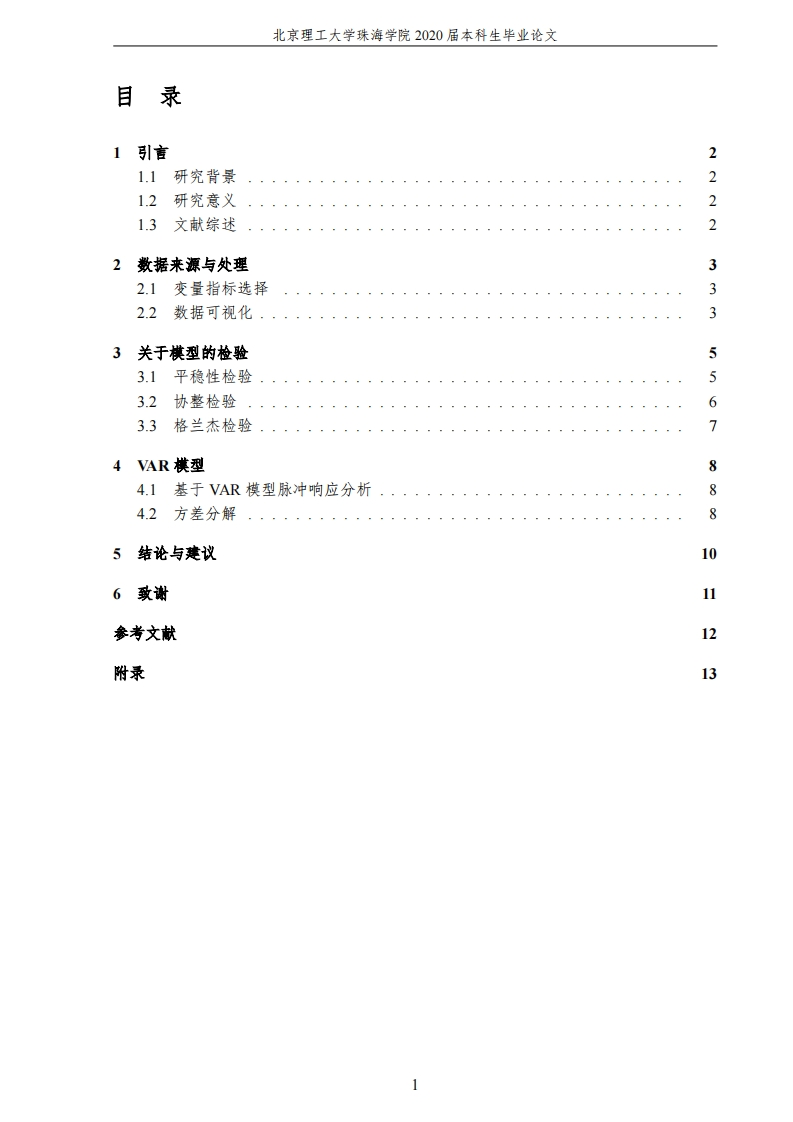
本文基于向量自回归(VAR)模型对中国大豆期货价格进行了多因素建模研究。研究首先介绍了VAR模型的基本原理及其在金融时间序列分析中的应用,随后通过对中国大豆期货市场的历史数据进行分析,探讨了影响大豆期货价格的主要因素,包括国际大豆市场价格、国内大豆生产量、国内大豆库存量、国内大豆需求量以及政策因素等。研究结果表明,国际大豆市场价格对国内大豆期货价格的影响最为显著,其次是国内大豆生产量和库存量。此外,政策因素也对大豆期货价格产生了一定影响。研究还发现,VAR模型能够较好地捕捉大豆期货价格的动态变化及其与各因素之间的复杂关系,为大豆期货市场的预测和风险管理提供了理论依据。
文档类型:
技术指南
主要用途:
该文档可作为行业学习资料,帮助行业从业者了解VAR模型在中国大豆期货市场中的应用,以及如何通过多因素建模分析期货价格的动态变化。同时,该文档也可作为研究参考,为相关领域的研究者提供理论依据和实证分析方法。
核心价值:
本文通过实证分析,揭示了影响中国大豆期货价格的主要因素,并利用VAR模型进行了多因素建模研究,为大豆期货市场的预测和风险管理提供了理论依据。此外,本文还提供了详细的分析方法和步骤,有助于读者理解和应用VAR模型进行相关研究。
适用人群:
该文档适用于对大豆期货市场感兴趣的行业从业者、研究人员以及相关领域的学生。
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容