

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
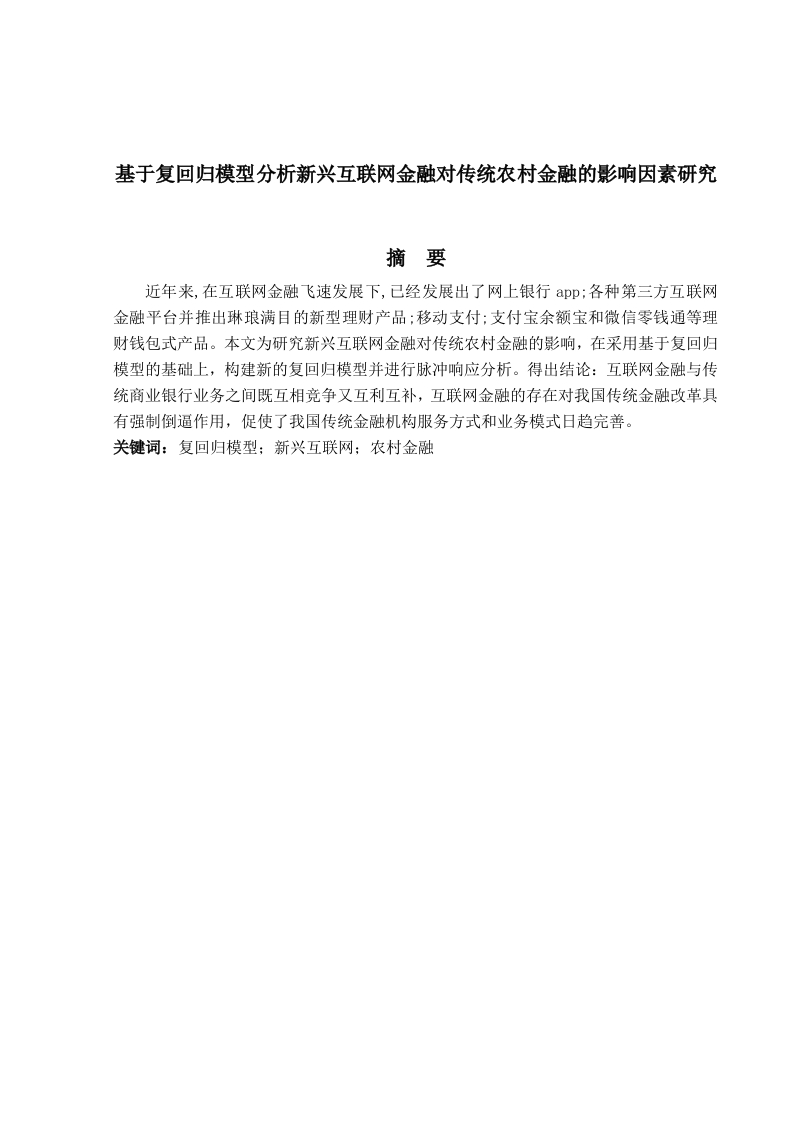
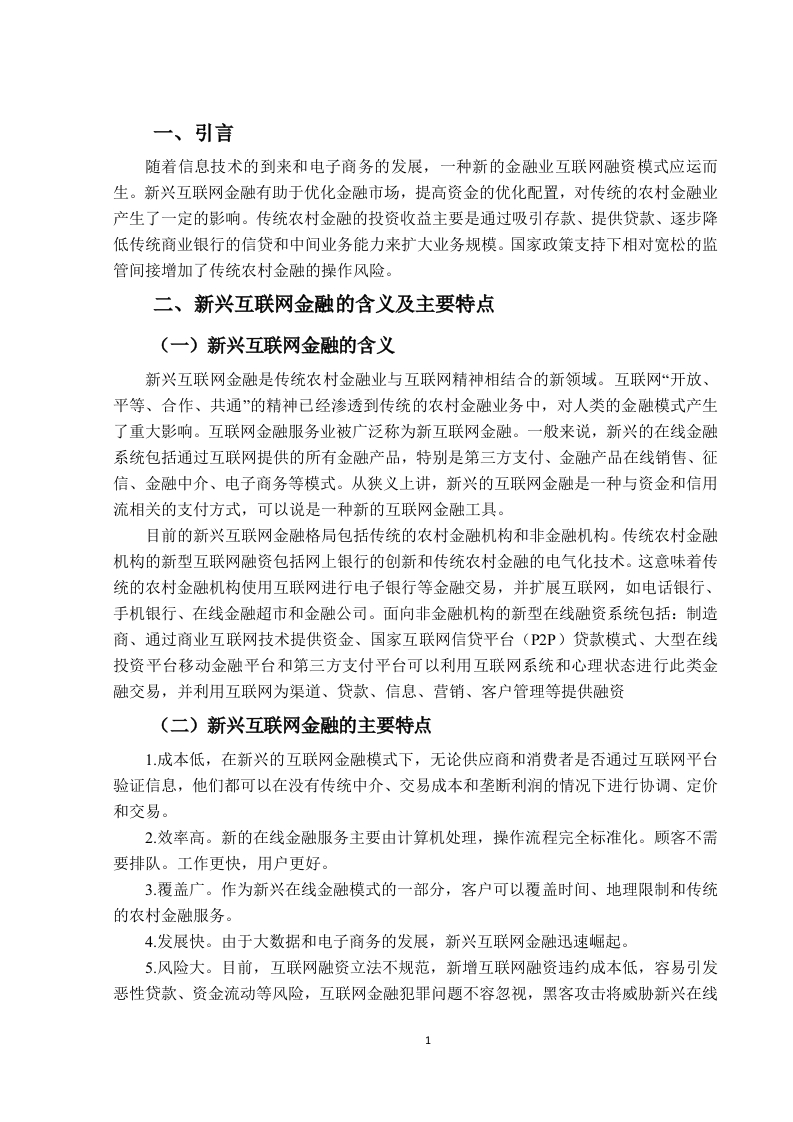
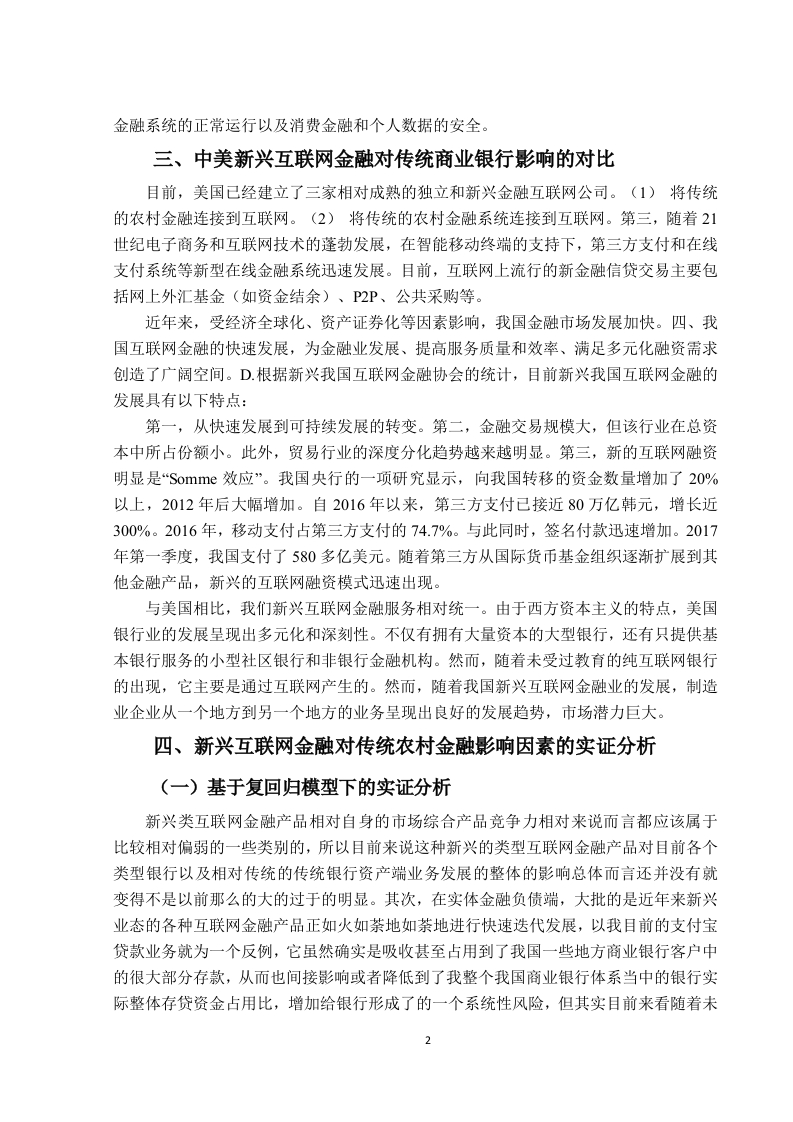
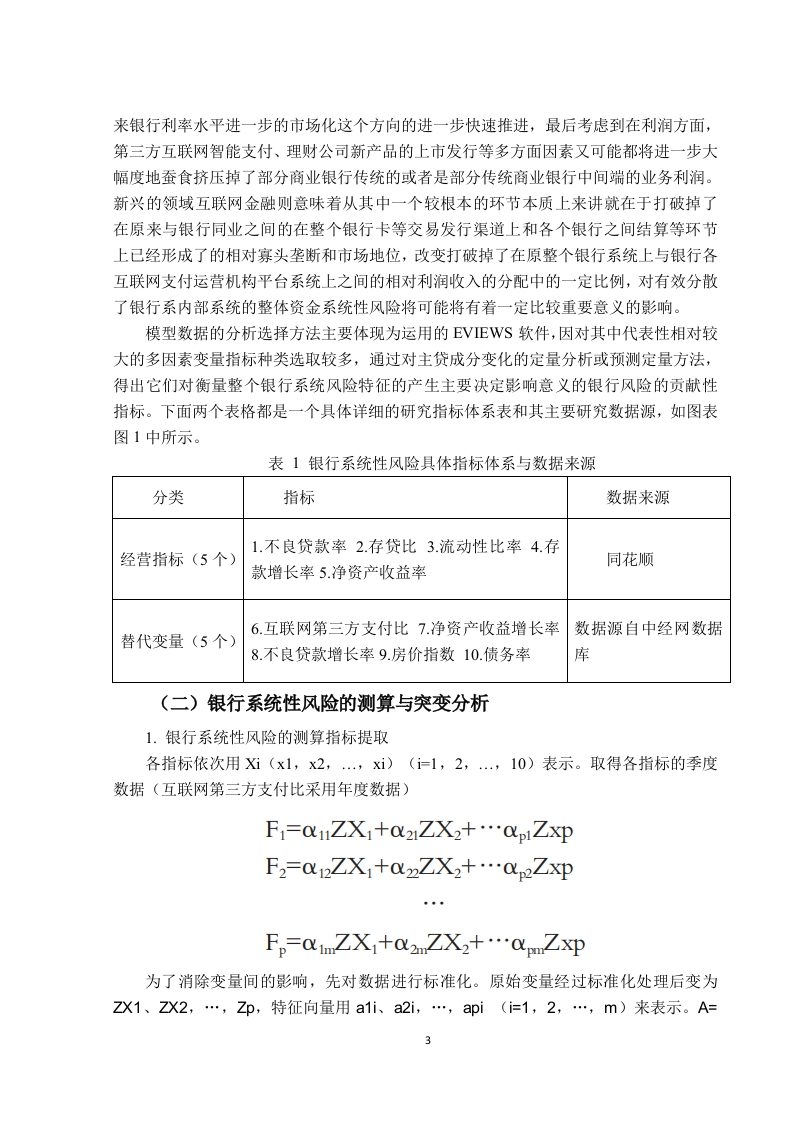
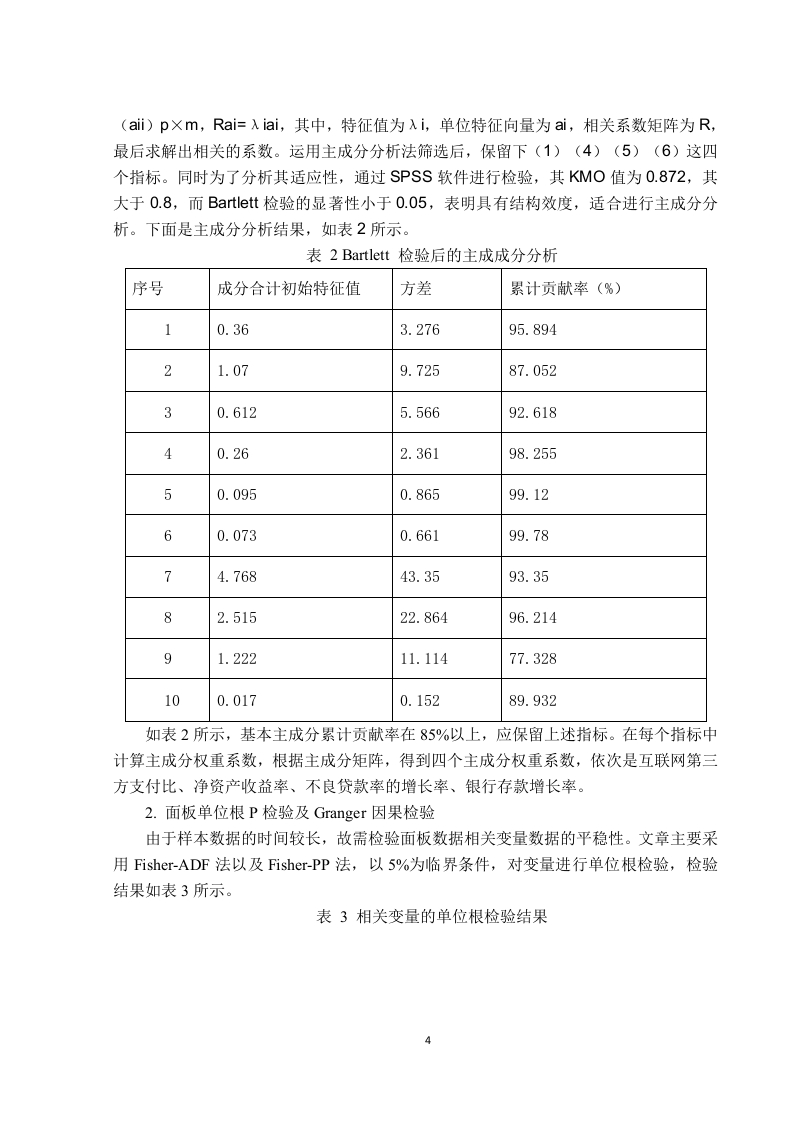
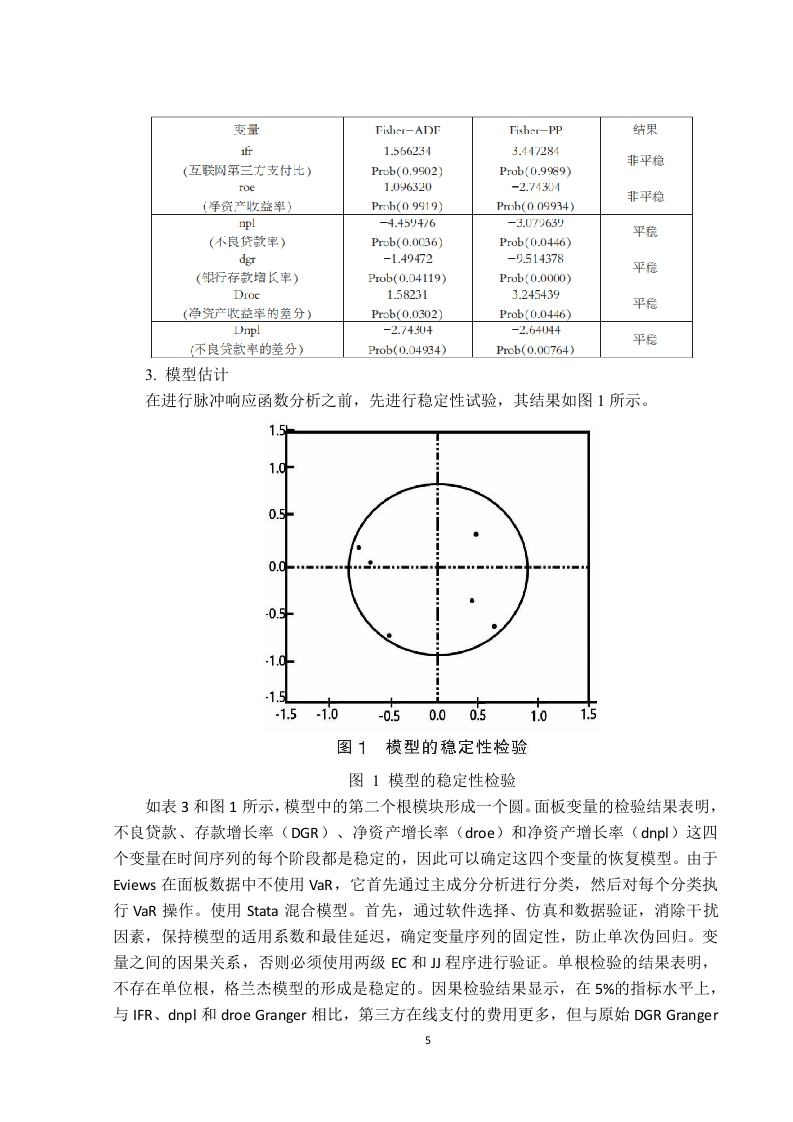
本文基于向量自回归(VAR)模型,对新兴互联网金融对传统商业银行的影响进行了深入分析。首先,文章介绍了VAR模型的基本原理及其在金融领域的应用背景。随后,研究选取了多个宏观经济指标和金融指标,构建了VAR模型,通过实证分析发现,新兴互联网金融的发展对传统商业银行的业务模式、盈利能力和市场地位产生了显著影响。具体表现为:一方面,互联网金融降低了传统银行的存款成本和贷款风险,但另一方面也加剧了银行的竞争压力,迫使传统银行进行业务创新和产品优化。此外,文章还探讨了新兴互联网金融与传统商业银行之间的合作与竞争关系,指出双方可以通过互补优势实现共赢,但同时也面临着监管合规、数据安全等挑战。研究结论强调,传统商业银行应积极拥抱互联网金融,通过技术手段提升服务效率和客户体验,同时加强风险管理和合规经营,以适应新的市场环境。
文档类型:
行业分析
主要用途:
行业学习资料、方案撰写参考
核心价值:
本文通过实证分析,揭示了新兴互联网金融对传统商业银行的多方面影响,提供了从理论到实践的全面视角,为相关从业者提供了有价值的参考和借鉴。
适用人群:
互联网金融从业者、传统商业银行管理人员、金融研究学者、政策制定者、在校金融专业学生
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容