

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
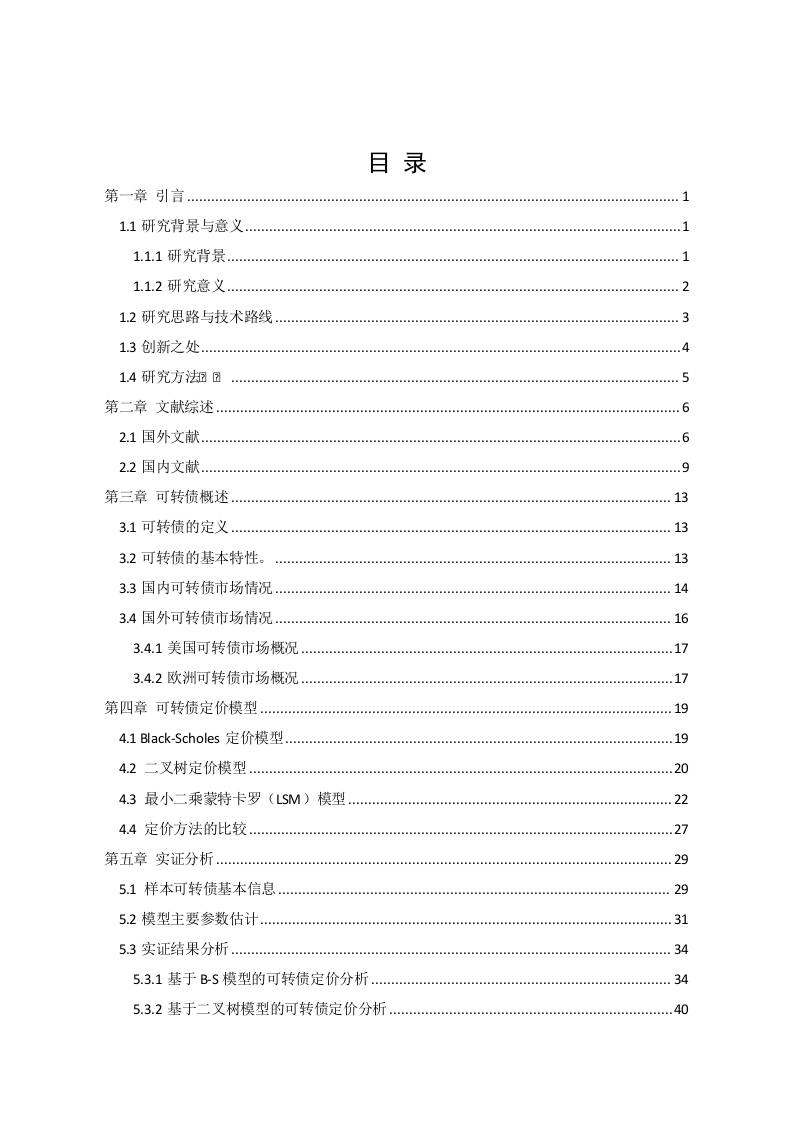
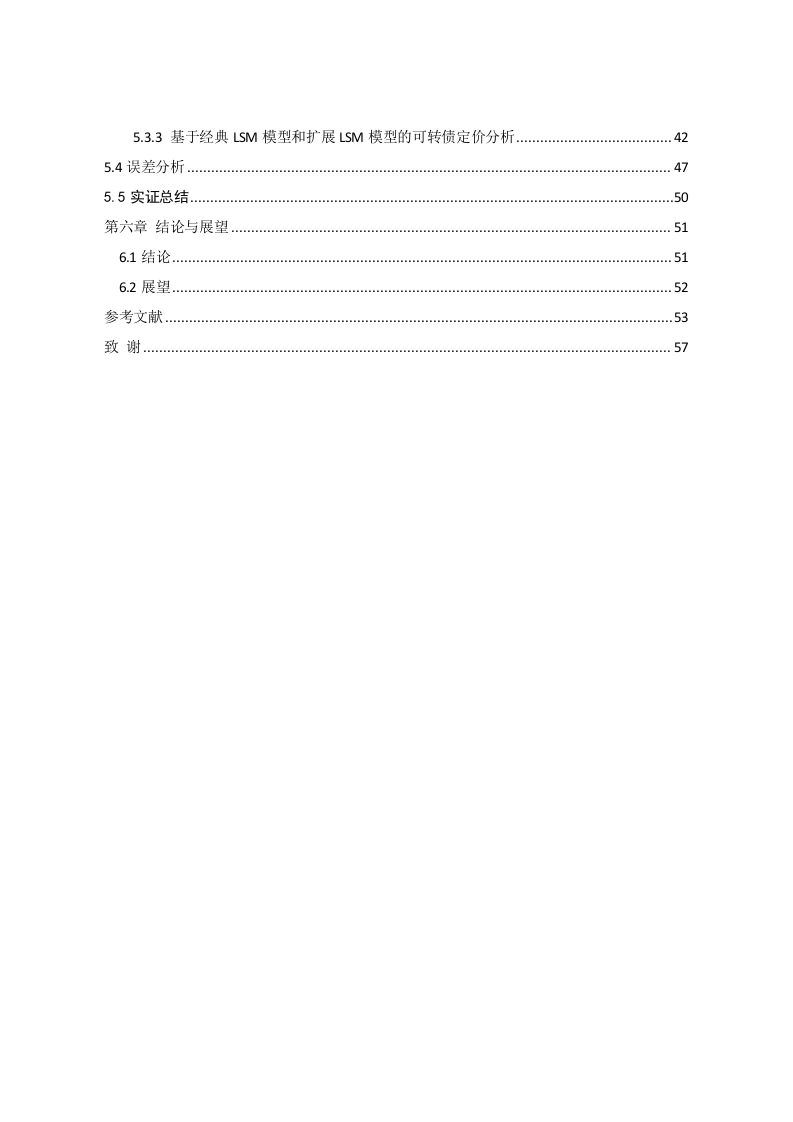
可转债定价模型是金融市场中一种重要的债券定价方法,主要用于评估可转换债券的价值。该模型结合了债券的基本属性和转换期权的价值,通过计算债券的内在价值和转换期权的价值,来确定可转债的理论价格。模型的核心在于将可转债分为两部分:固定收益部分和转换期权部分。固定收益部分的定价基于传统的债券定价模型,而转换期权部分则通过期权定价模型(如布莱克-斯科尔斯模型)进行评估。模型考虑了多个关键因素,包括债券的票面利率、到期日、市场利率、转换价格、转换比率以及股票的市场价格和波动率等。通过综合这些因素,模型能够较为准确地反映可转债的实际价值,为投资者提供决策依据。
文档类型:
技术指南
主要用途:
可转债定价模型的文档适用于金融分析师、投资顾问、企业财务管理人员以及对可转债定价感兴趣的投资者。该文档可以作为他们在进行可转债投资分析时的参考工具,帮助他们更好地理解和评估可转债的价值。
核心价值:
该文档通过详细解释可转债定价模型的核心原理和应用步骤,提供了实用的操作方法。它不仅涵盖了模型的基本理论,还结合了实际案例进行分析,使得读者能够更直观地理解模型的应用过程。此外,文档还强调了模型在实际投资决策中的重要性,为读者提供了权威的数据支持和多维度的分析视角。
适用人群:
金融分析师、投资顾问、企业财务管理人员、对可转债定价感兴趣的投资者
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容