

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
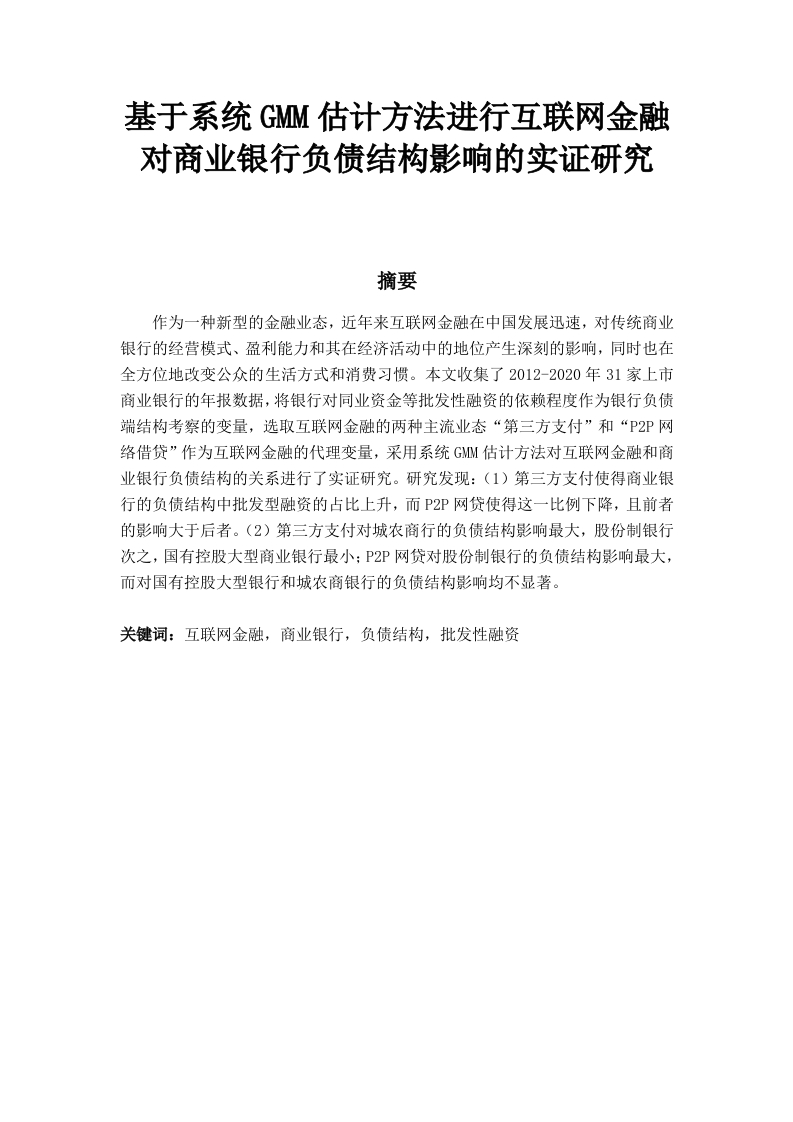
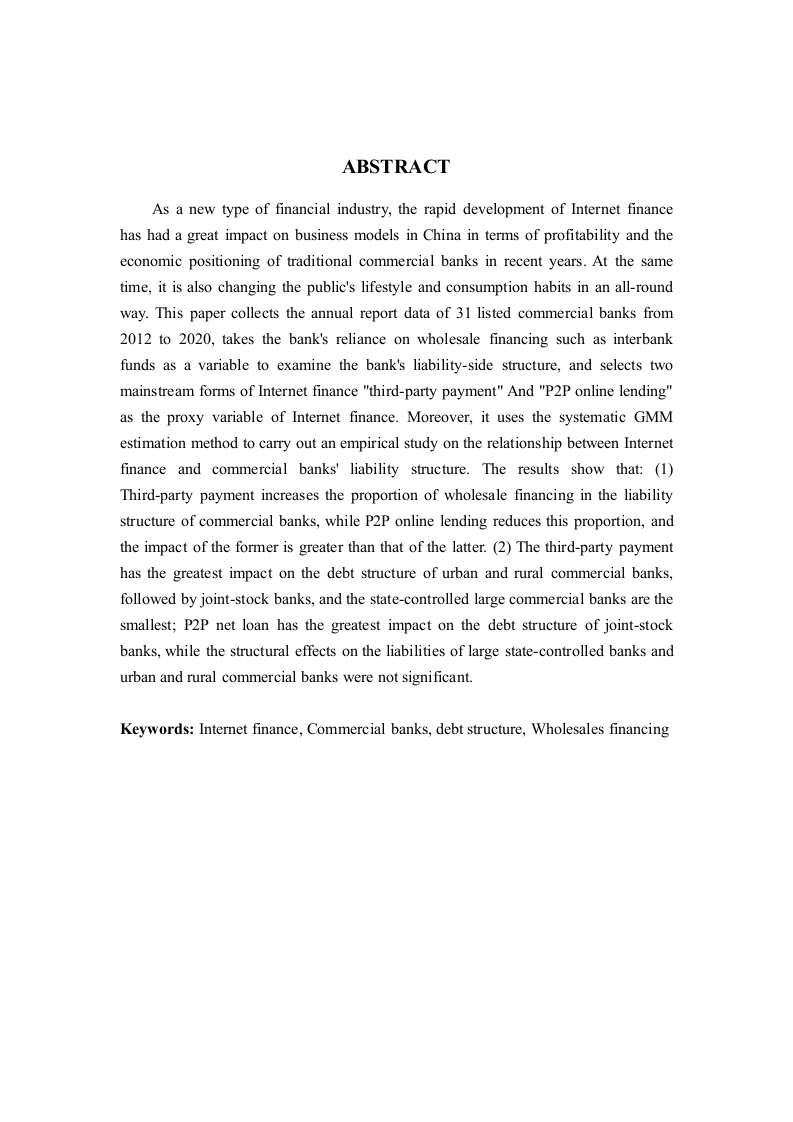
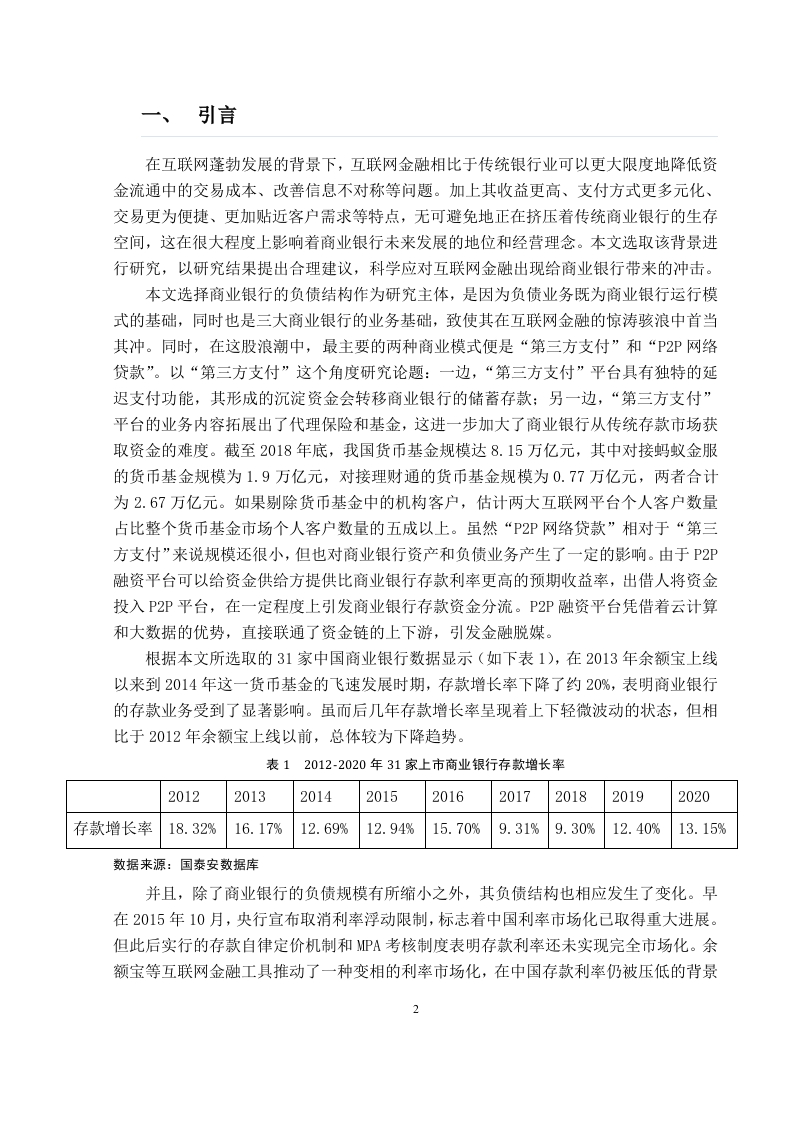
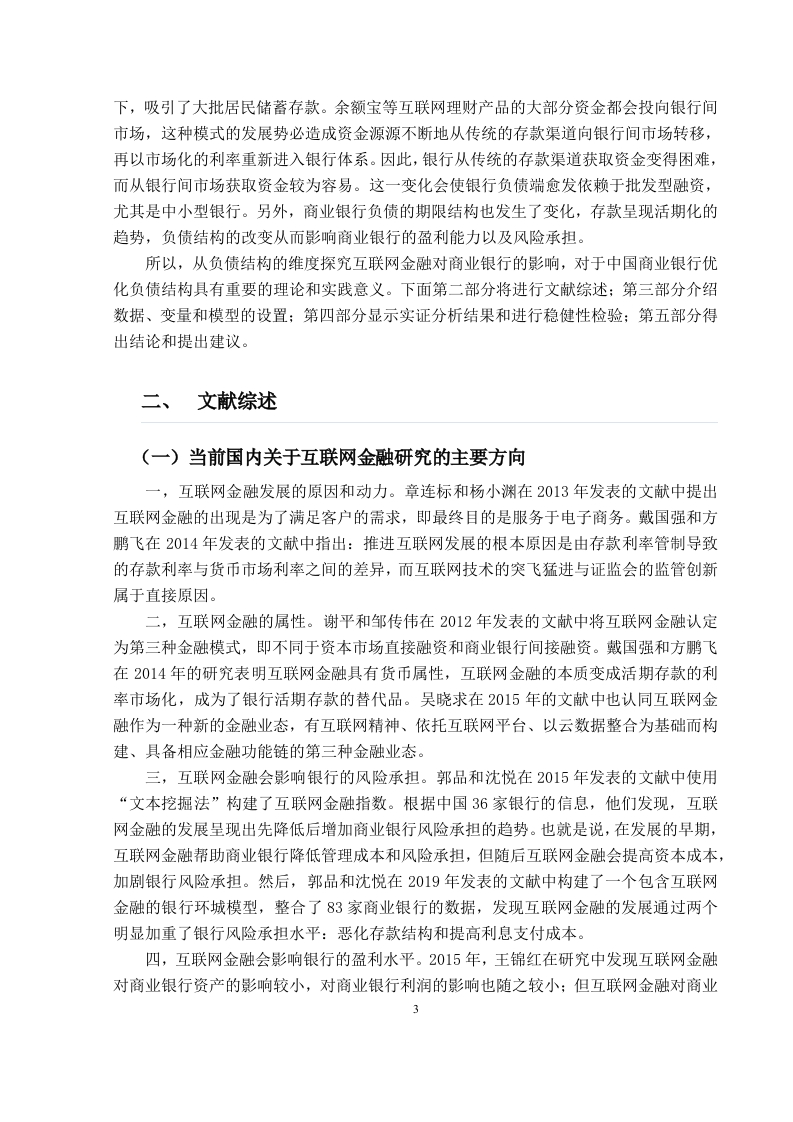
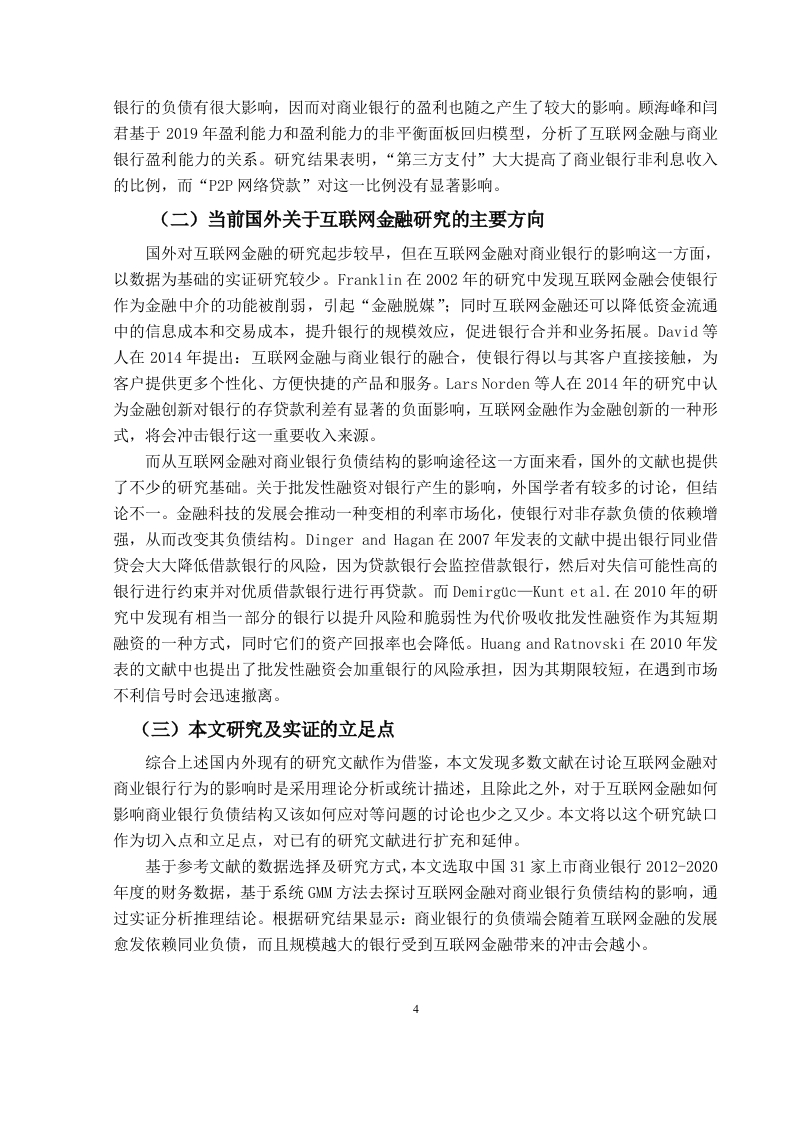
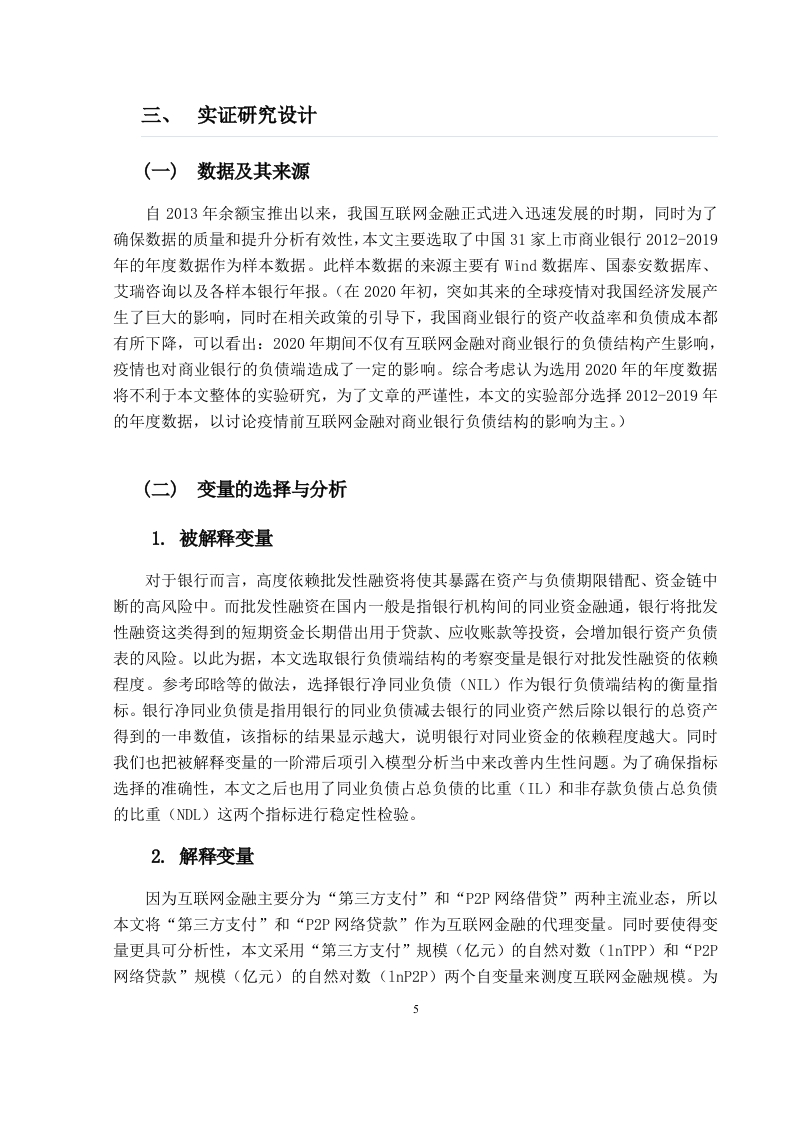
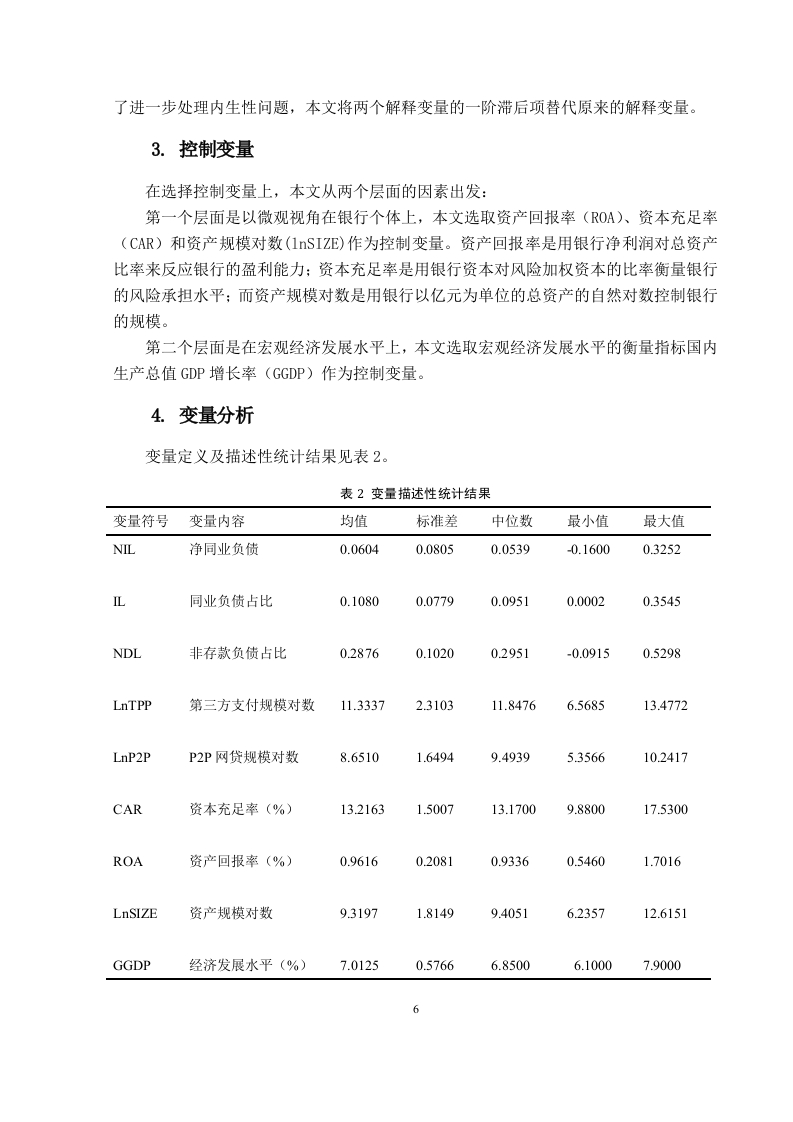
本文通过系统GMM估计方法,对互联网金融对商业银行负债结构的影响进行了实证研究。研究首先构建了包含互联网金融变量的商业银行负债结构模型,并利用系统GMM方法进行参数估计。研究发现,互联网金融的发展显著影响了商业银行负债结构,主要体现在以下几个方面:一是增加了商业银行的零售存款比例;二是促进了商业银行向零售业务转型;三是提高了商业银行负债的稳定性和多样性。此外,研究还发现,互联网金融对不同类型商业银行的影响存在差异,大型商业银行受到的影响相对较小,而中小型商业银行受到的影响更为显著。研究结论为商业银行在互联网金融时代调整负债结构提供了理论依据和实践指导。
文档类型:
技术指南
主要用途:
方案撰写参考
核心价值:
本文通过系统GMM估计方法,深入分析了互联网金融对商业银行负债结构的影响,提供了具体的数据支持和实证结果,为商业银行在互联网金融时代调整负债结构提供了理论依据和实践指导。研究结论具有较高的参考价值,有助于商业银行更好地应对互联网金融带来的挑战,优化负债结构,提升竞争力。
适用人群:
商业银行管理人员、金融行业从业者、金融研究学者
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容