

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
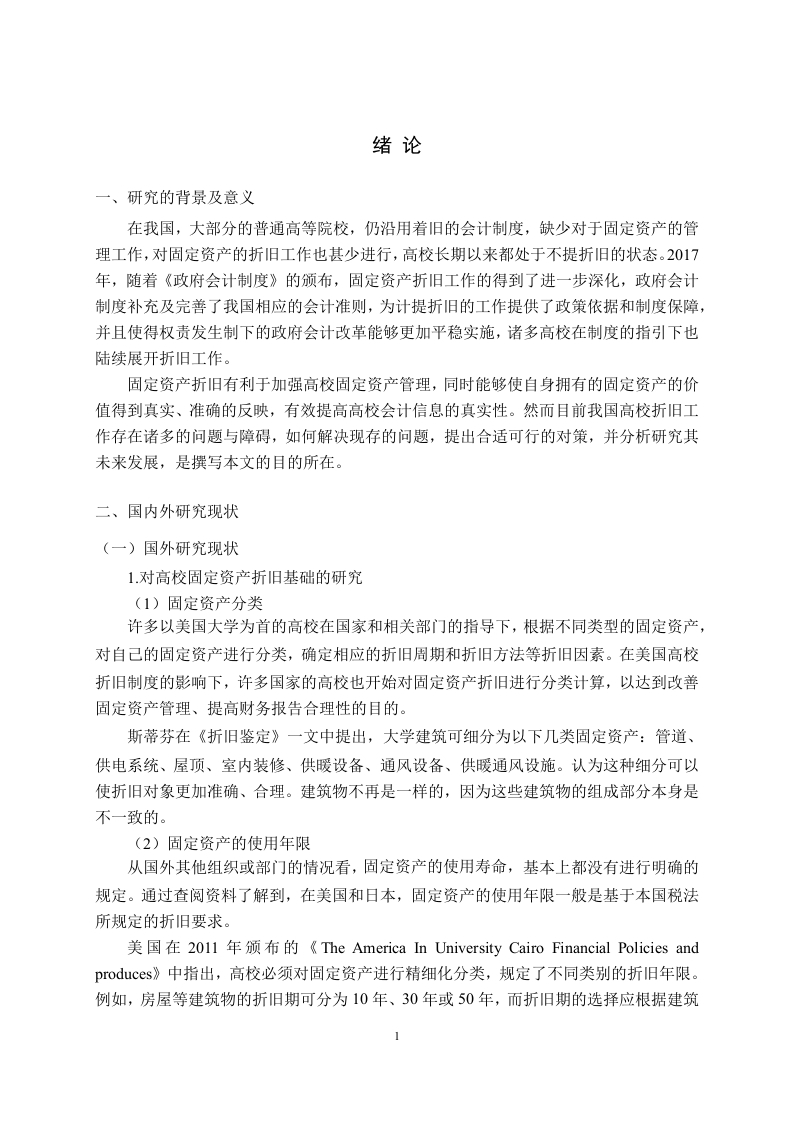
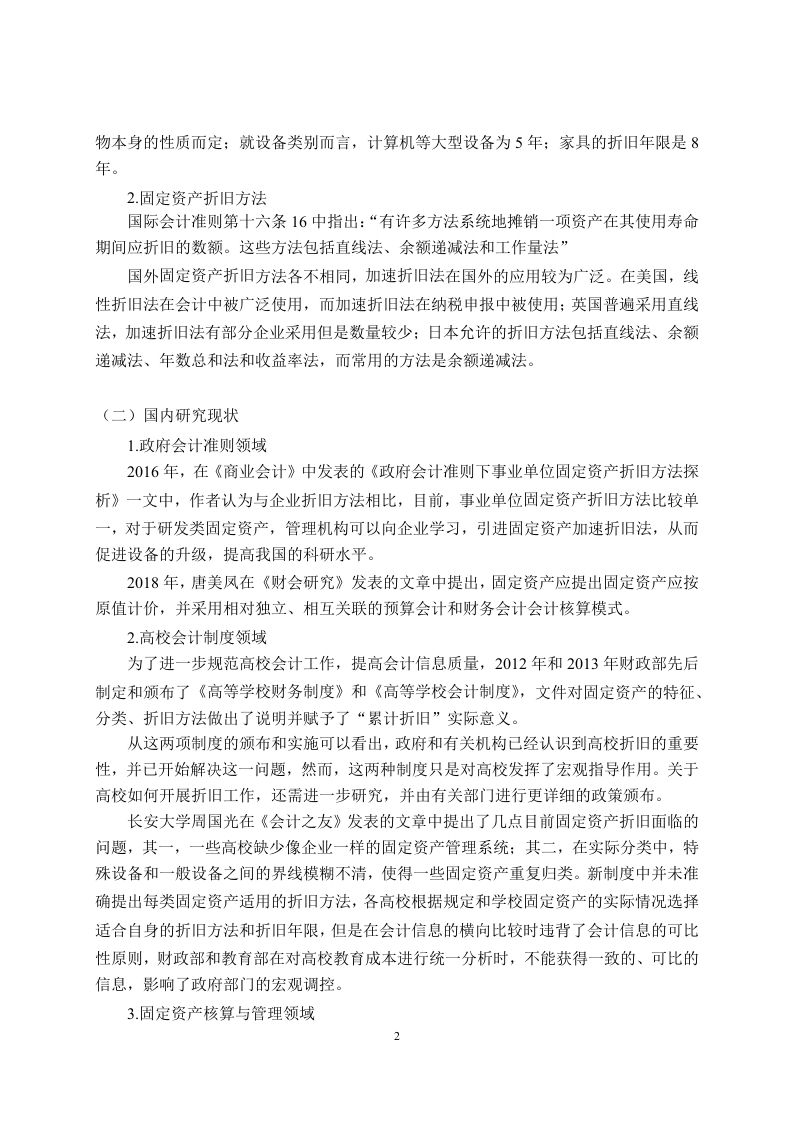
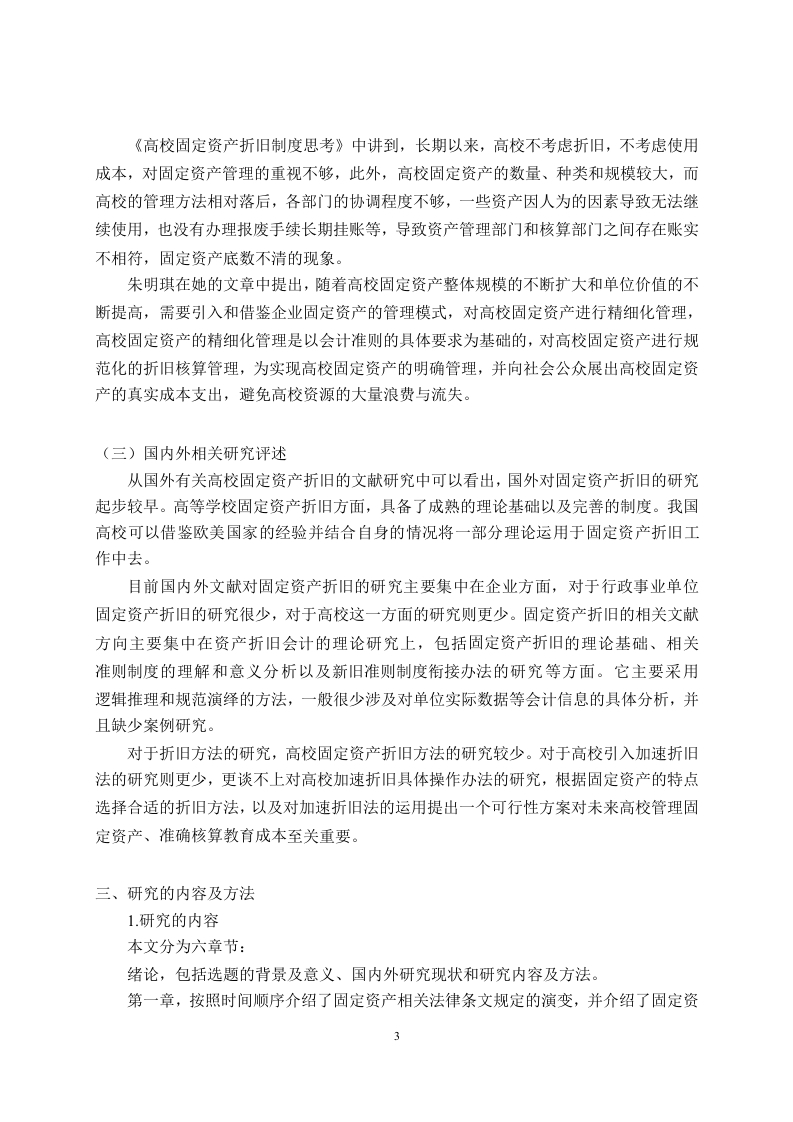
本文基于新政府会计准则制度,探讨了高校固定资产折旧的研究案例——以S高校为例。首先,文章介绍了新政府会计准则制度对高校固定资产折旧的影响,指出新制度更加注重资产的全生命周期管理,要求高校对固定资产进行定期评估和折旧计提。其次,文章详细分析了S高校在实施新制度过程中的具体做法,包括固定资产的分类、评估方法、折旧方法的选择等。研究发现,S高校通过引入先进的资产评估技术和科学的折旧方法,有效提高了资产管理的效率和准确性。最后,文章总结了新政府会计准则制度下高校固定资产折旧的改进措施,强调了制度执行中的关键点,如定期评估、合理选择折旧方法和加强内部控制等。
文档类型:
行业分析
主要用途:
行业学习资料、方案撰写参考
核心价值:
本文提供了新政府会计准则制度下高校固定资产折旧的具体实施案例,为其他高校提供了可借鉴的操作方法和实践经验。文章不仅分析了制度变化带来的影响,还详细介绍了S高校在实施过程中的具体做法,对于高校管理者和财务人员具有较高的参考价值。
适用人群:
高校管理者、财务人员、会计专业学生
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容