

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
主要内容:
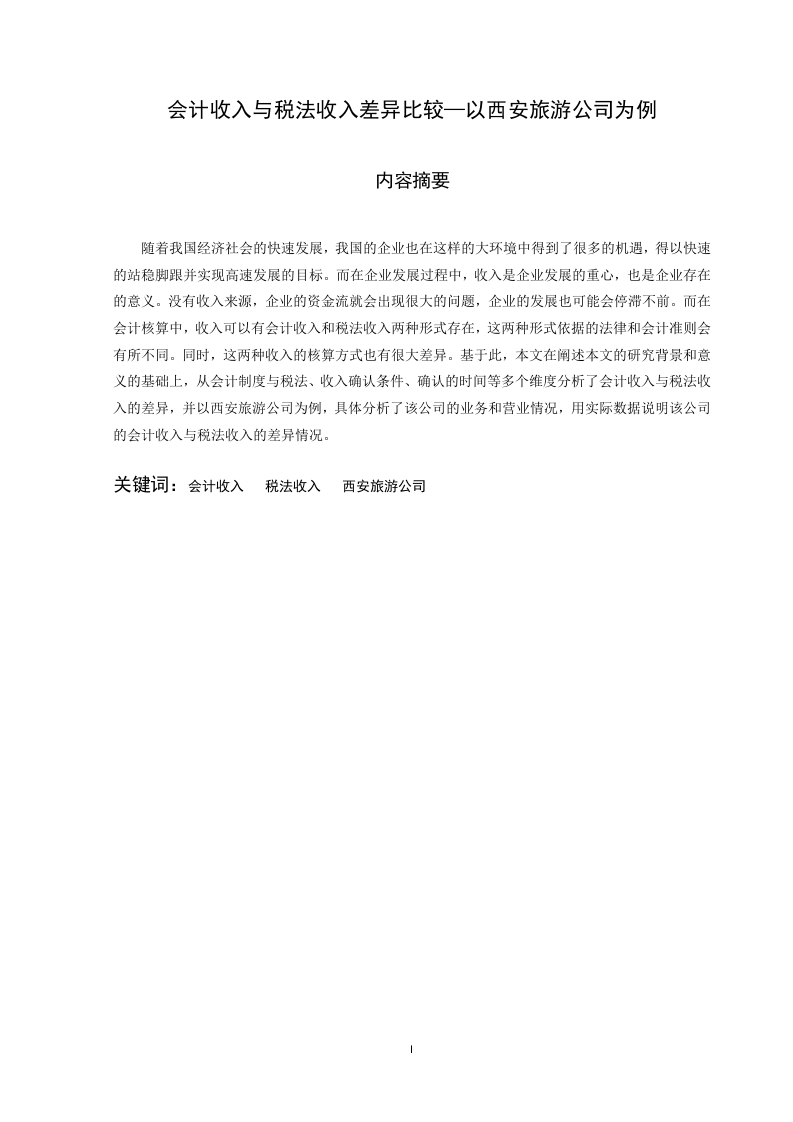
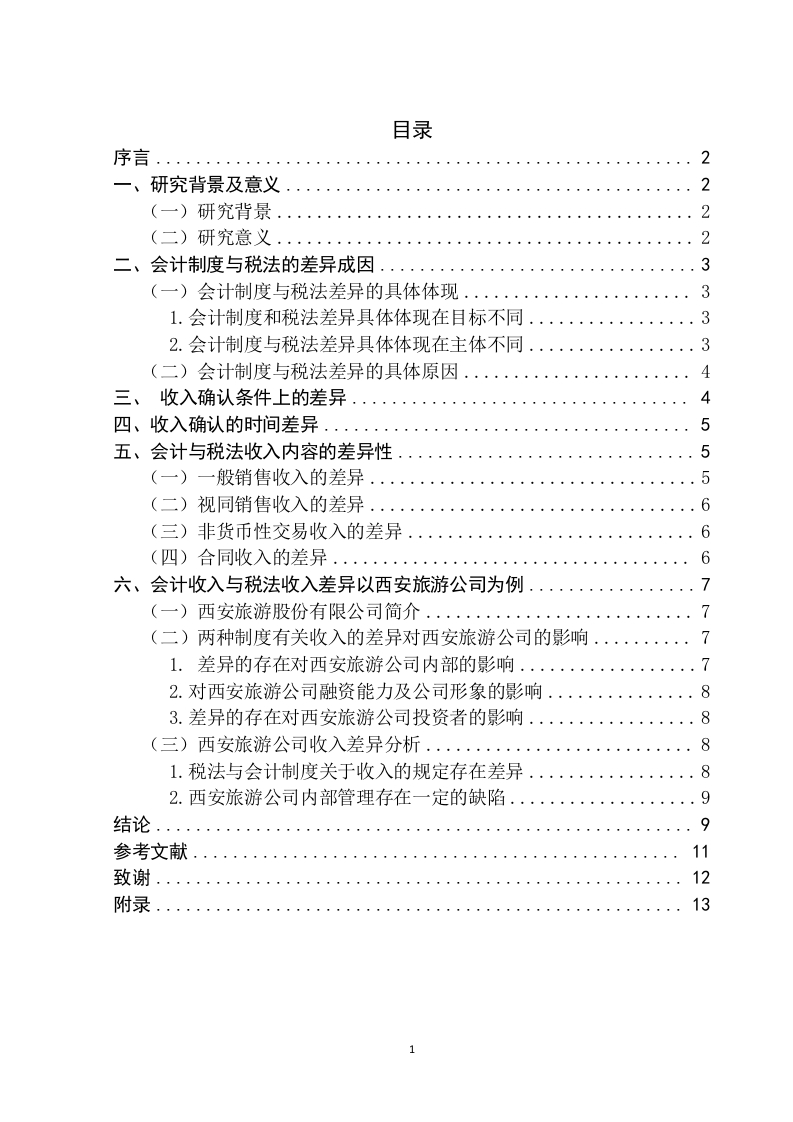
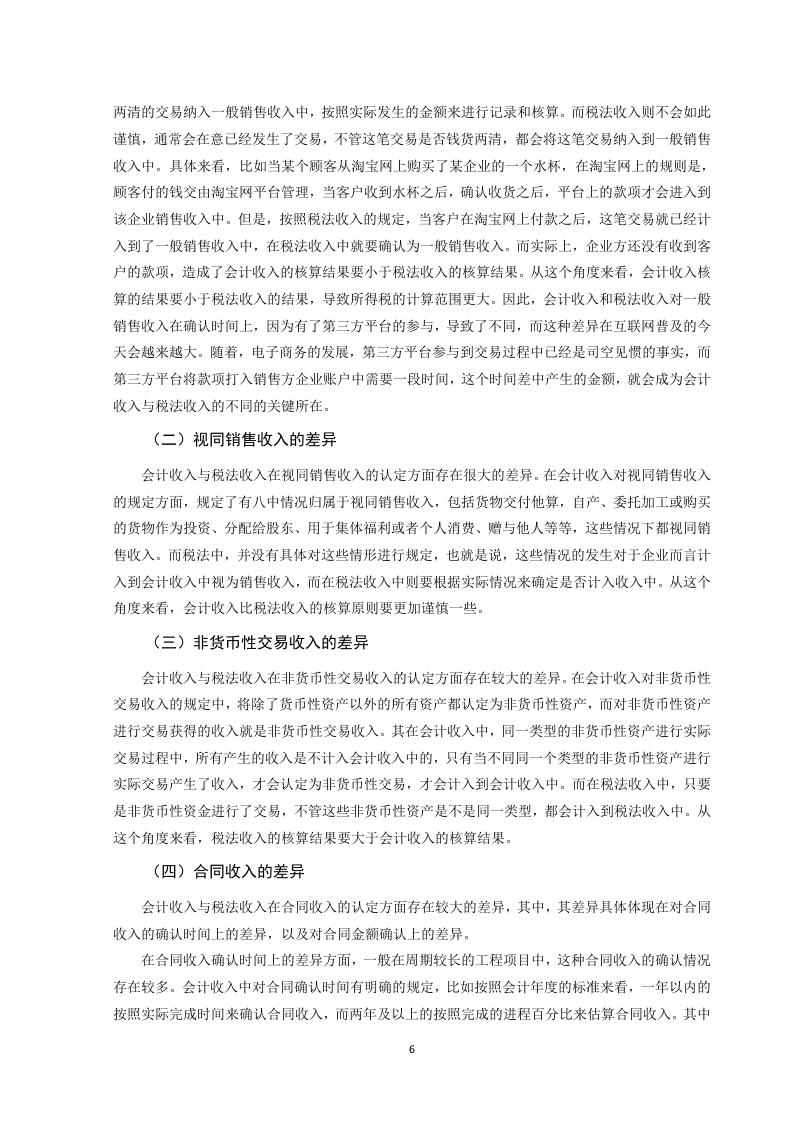
本文以西安旅游公司为例,对比分析了会计收入与税法收入之间的差异。首先,会计收入是指企业在一定会计期间内通过销售商品、提供劳务等日常经营活动所获得的收入,而税法收入则是指企业在一定期间内根据税法规定需要申报的收入。两者在确认时间、确认标准和确认金额上存在差异。会计收入的确认通常遵循权责发生制原则,而税法收入的确认则可能依据不同税种的具体规定。其次,会计收入的确认标准较为灵活,可以依据合同约定、发票开具等条件;而税法收入的确认标准则较为严格,需要符合税法规定的具体条件。此外,会计收入的确认金额可能受到企业内部会计政策的影响,而税法收入的确认金额则受到税法规定的具体条款限制。最后,本文通过案例分析,展示了会计收入与税法收入之间的具体差异,并为企业提供了相应的调整建议,以确保企业在遵守税法规定的同时,合理利用会计政策,实现收入最大化。
文档类型:
行业分析
主要用途:
行业学习资料、方案撰写参考
核心价值:
本文通过具体案例分析,深入探讨了会计收入与税法收入之间的差异,为企业提供了调整建议,有助于企业合理利用会计政策,实现收入最大化,同时遵守税法规定。
适用人群:
行业从业者、企业财务人员、税务顾问
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容