

文档主要内容
文档类型:学术论文(案例分析类)
适用人群:上市公司财务人员、证券监管机构研究者、会计专业高校师生、资本市场投资者
文档核心内容:
以宝利国际为案例,深入剖析其两次自愿性会计信息披露违规事件的过程、处罚结果及背后动因,系统梳理我国上市公司自愿性会计信息披露存在的披露数量比例低、内容不充分、可靠性不高、形式单一四大问题,并从监管缺失、法规滞后、治理缺陷、需求不足四个维度揭示成因,最终提出加快法规建设、建立激励约束机制、提升投资者素质、强化监管力度等对策。
可解决的实际问题:
帮助上市公司管理者识别自愿性信息披露的合规风险点,为监管机构完善制度提供实证依据,为投资者判断企业信息质量提供分析框架,同时为会计学术研究提供典型案例参考。
正文内容:
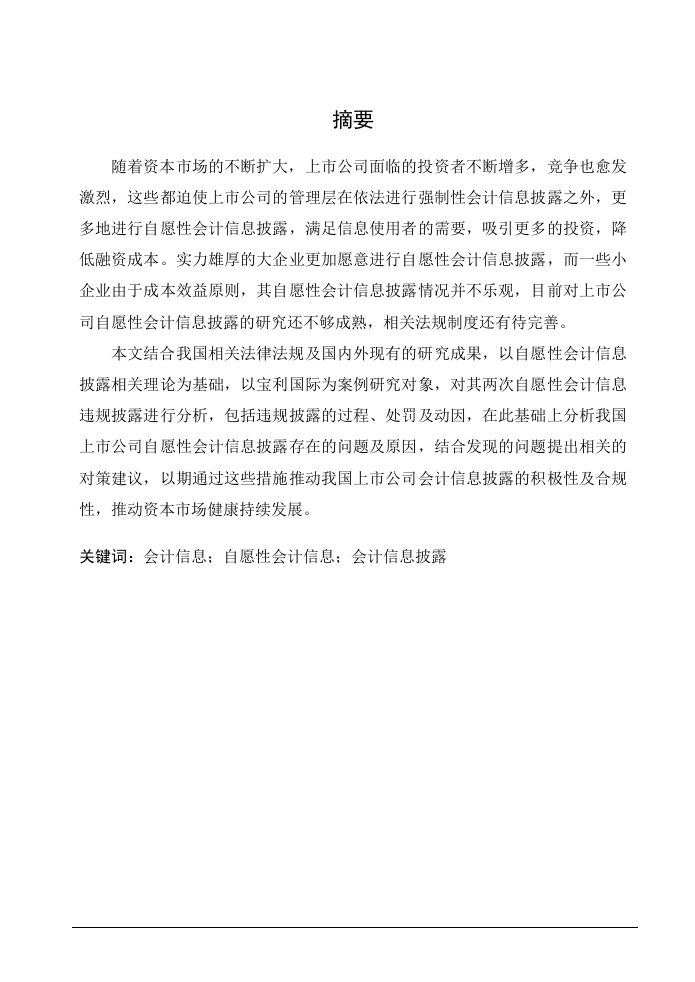
随着资本市场的持续扩张,上市公司面临的信息使用者群体日益庞大,竞争压力不断加剧。管理层除依法履行强制性会计信息披露义务外,越来越多地选择自愿性会计信息披露,以吸引投资、降低融资成本。然而,实力雄厚的大企业更倾向于主动披露,而部分中小企业因成本效益原则,自愿性披露情况并不乐观。当前,我国对上市公司自愿性会计信息披露的研究尚不成熟,相关法规制度仍有待完善。
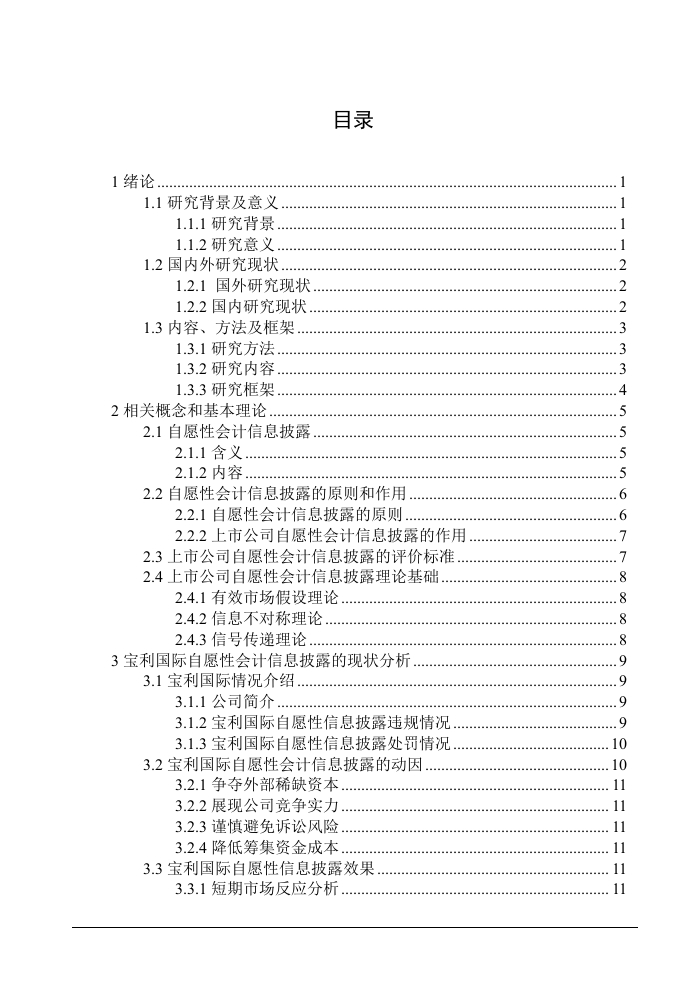
宝利国际作为案例研究对象,其两次自愿性会计信息披露违规事件具有典型性。第一次违规涉及对重大合同进展的虚假陈述,第二次则是在关联交易、对外担保等关键事项上隐瞒或延迟披露。监管部门对宝利国际及相关责任人处以罚款、警告等处罚,暴露出公司在信息披露合规意识上的严重缺失。从动因分析,宝利国际进行自愿性信息披露主要出于争夺外部稀缺资本、展现公司竞争实力、谨慎避免诉讼风险、降低筹集资金成本四方面考虑。但实际效果显示,短期市场反应呈现负面波动,长期经营效果亦未因违规披露而改善,反而损害了公司声誉。
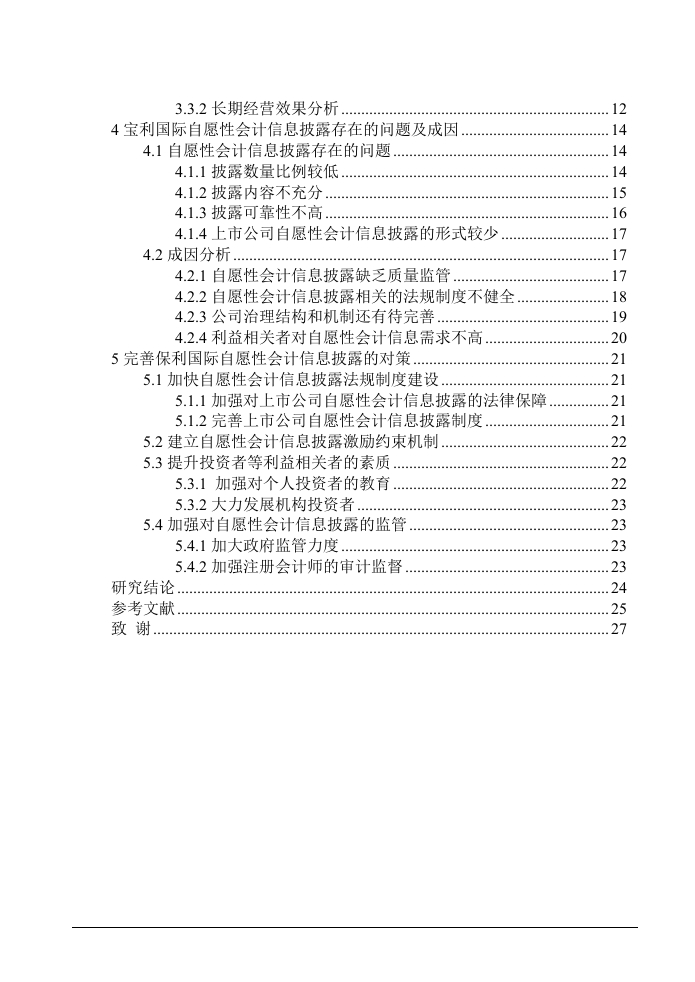
深入剖析宝利国际案例,可归纳出我国上市公司自愿性会计信息披露存在的四大问题。第一,披露数量比例较低,多数企业仅满足最低法定要求,主动披露意愿不足。第二,披露内容不充分,对前瞻性信息、非财务信息、社会责任等关键内容涉及甚少。第三,披露可靠性不高,部分企业存在夸大、模糊甚至虚假陈述,宝利国际的违规即为典型。第四,披露形式较少,多以定期报告中的零散段落呈现,缺乏独立、规范的自愿性信息披露渠道。
上述问题的成因可归结为四个方面。其一,自愿性会计信息披露缺乏质量监管,监管部门对自愿性信息的审查力度远低于强制性信息,违规成本较低。其二,相关法规制度不健全,现行规则对自愿性披露的范围、格式、责任界定模糊,企业缺乏明确指引。其三,公司治理结构和机制有待完善,宝利国际内部权力制衡失效,管理层为短期利益操纵信息。其四,利益相关者对自愿性会计信息需求不高,个人投资者更关注股价波动,机构投资者参与度有限,企业缺乏披露动力。
针对上述问题,研究提出四项对策建议。首先,加快自愿性会计信息披露法规制度建设,从法律层面明确披露标准、责任追究机制,并完善具体操作细则。其次,建立自愿性会计信息披露激励约束机制,对高质量披露企业给予税收优惠、融资便利等正向激励,对违规行为加大处罚力度。再次,提升投资者等利益相关者的素质,加强对个人投资者的教育,同时大力发展机构投资者,形成对信息质量的倒逼压力。最后,加强对自愿性会计信息披露的监管,政府监管部门应加大抽查频次与处罚力度,注册会计师审计亦应将自愿性信息纳入审阅范围。
结论与建议:
该研究通过宝利国际案例,系统揭示了我国上市公司自愿性会计信息披露在数量、质量、形式、监管等方面的短板,并指出其根源在于法规不完善、治理缺陷与需求不足。提出的四项对策——加快法规建设、建立激励约束机制、提升投资者素质、强化监管力度——具有针对性与可操作性,能够推动上市公司提升自愿性信息披露的积极性与合规性,进而促进资本市场健康持续发展。
文档评价:
全文逻辑清晰,案例与理论结合紧密,问题剖析深入,对策建议务实,对上市公司信息披露实践及监管政策完善均有较高参考价值。
使用建议:
建议上市公司财务人员重点阅读问题成因与对策部分,对照自查内部披露流程;监管机构可参考法规建设与监管力度建议,优化制度设计;投资者可借助问题分析框架,提升对自愿性信息的甄别能力。

项目总承包管理组织方案-c9a0040014-docx-1.webp)
暂无评论内容