

⚠️免责提示:本文档由网友上传,本站仅做存储分享。如存在版权侵权问题,请联系客服举报,核实后立即下架。
📄文档内容总结
标准输出格式
主要内容:
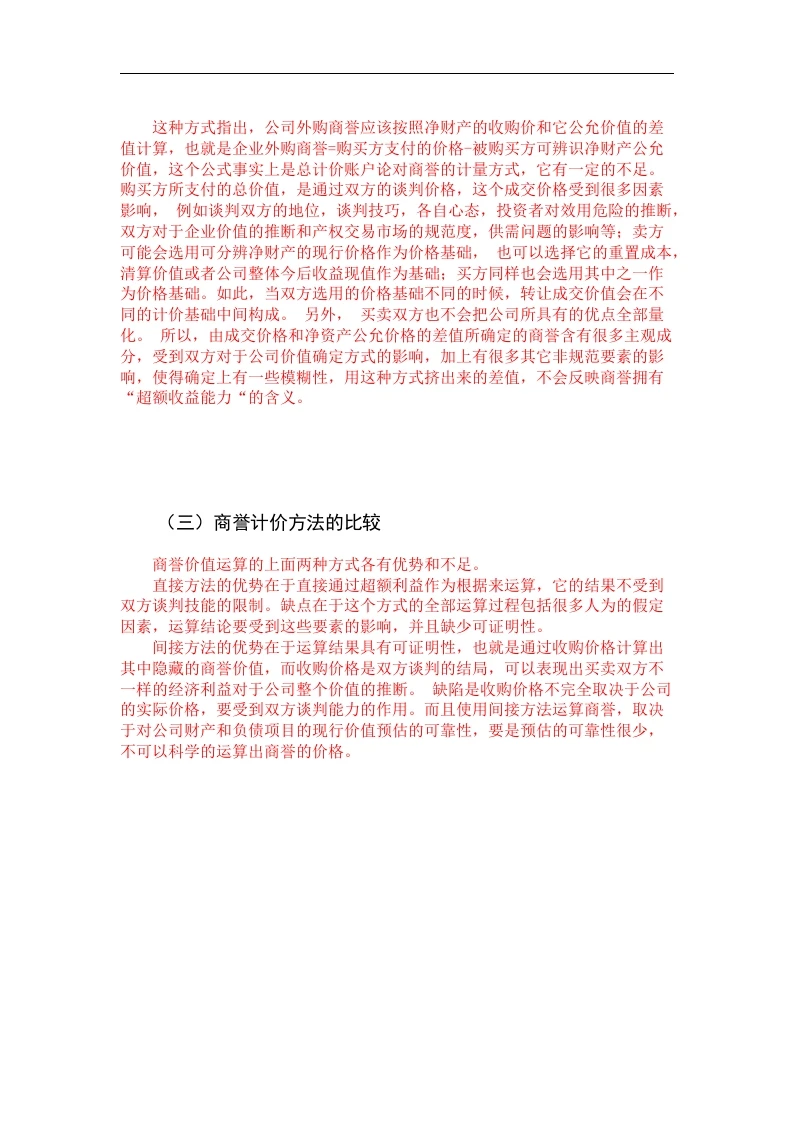
本文探讨了商誉的计价与会计处理方法,首先介绍了商誉的概念及其在企业价值评估中的重要性。商誉是指企业整体价值扣除有形资产和可辨认无形资产后剩余的部分,通常反映的是企业的品牌、客户关系、管理团队等无形资产的价值。接着,文章详细分析了商誉的计量方法,包括初始计量和后续计量。初始计量时,企业应根据合并成本与被购买方可辨认净资产公允价值份额的差额来确认商誉。后续计量则需定期进行减值测试,若发现商誉存在减值迹象,应按可收回金额低于账面价值的差额计提减值准备。此外,文章还讨论了商誉摊销的会计处理,强调了商誉不进行摊销,而是通过减值测试来反映其价值变化。
文档类型:
技术指南
主要用途:
该文档可作为企业财务人员、会计师以及相关从业人员在处理商誉会计问题时的参考指南,帮助他们正确理解和应用商誉的计量与会计处理方法。
核心价值:
本文提供了详细的商誉计量与会计处理方法,包括初始计量、后续计量和减值测试的具体步骤,以及不进行摊销的会计处理原则。这些内容对于理解和执行相关会计准则具有重要价值,能够帮助读者准确评估和处理商誉相关的财务问题。
适用人群:
企业财务人员、会计师、审计师、财务管理人员、企业管理人员等。
付费资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END
暂无评论内容